JEPQが欲しかった。
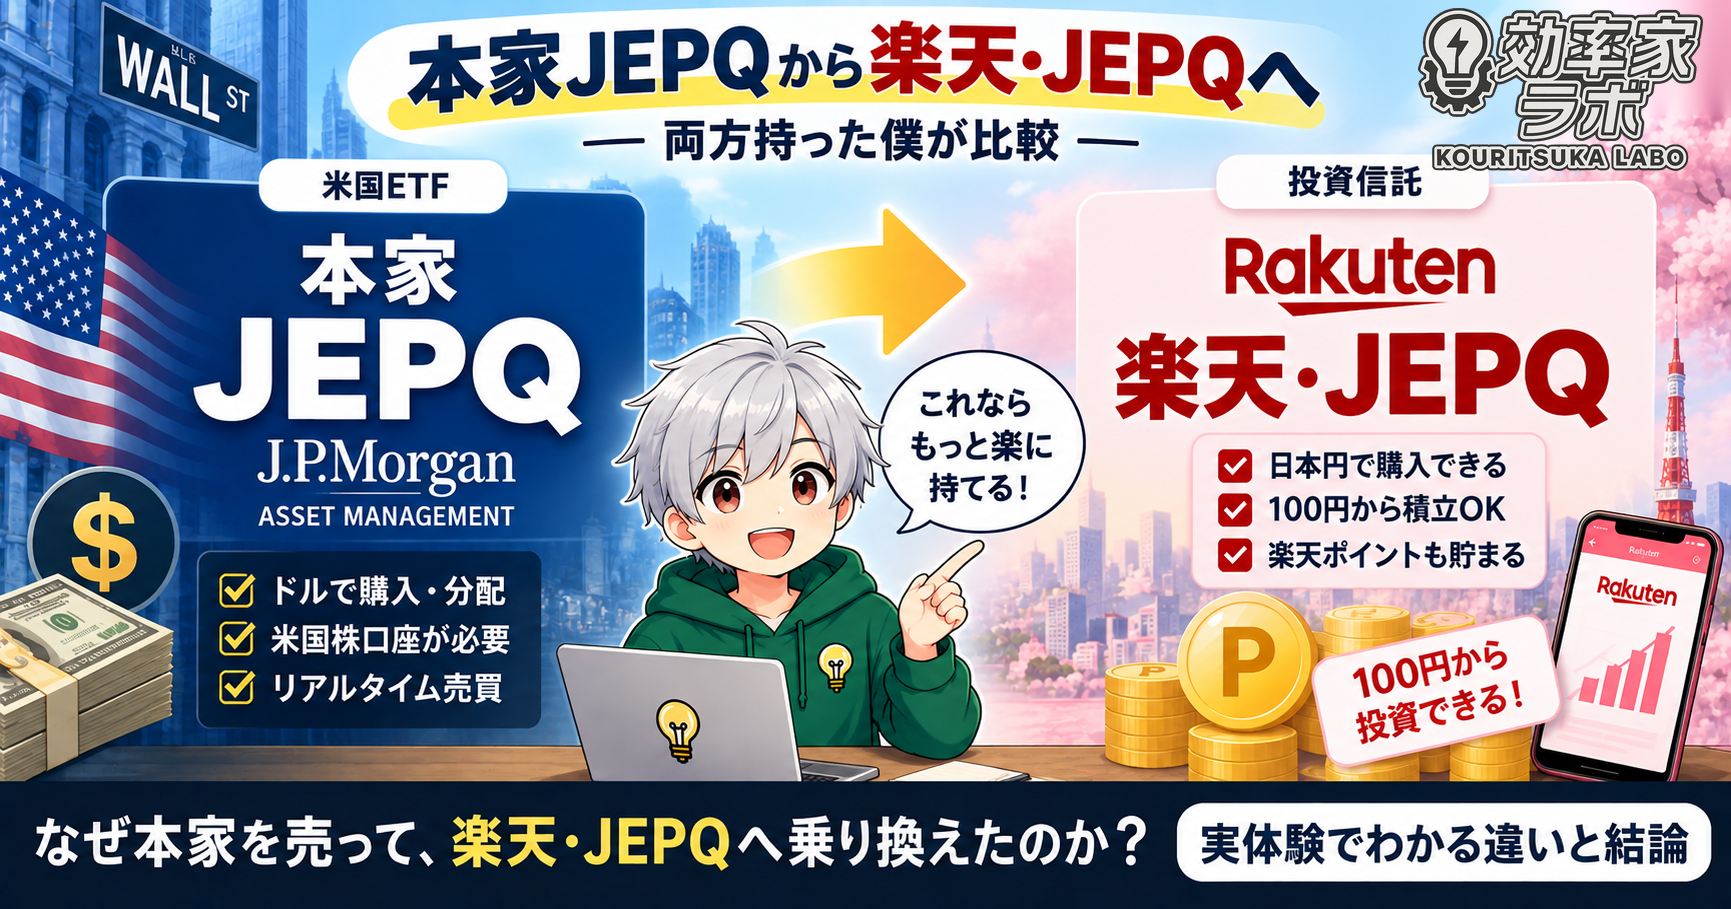
だから以前は、米国ETFの本家JEPQを直接買っていました。
米国株口座を使って、米国ETFとしてJEPQを保有する。当時の自分にとっては、それが普通の選択肢でした。
ところが2025年、楽天投信投資顧問から「楽天・JEPQ」が登場します。
日本円で買える。投資信託として積み立てられる。分配金も日本円で受け取れる。
そこで思ったのが、「これ、日本円の投信でJEPQを持てるなら、もう本家を直接持たなくてもいいのでは?」ということでした。
実際、僕はすぐに本家を売ったわけではありません。一時期は両方持っていました。
2026年6月27日時点では、本家JEPQを52株、評価額502,602円。楽天・JEPQを350,131口、評価額418,652円保有していました。つまり約92万円を、本家と楽天版にほぼ半々で置いていた時期があります。
そこから本家JEPQを売却し、現在は楽天・JEPQだけを残しています。さらに米国個別株・米国ETFそのものからも撤退しました。
なぜそうしたのか。結論から言えば、本家JEPQが悪かったからではありません。
「JEPQを持ちたいのであって、米国株口座を持ちたいわけではなかった」
これが一番大きな理由でした。
そもそもJEPQは何をしているETFなのか
本家JEPQの正式名称は「JPMorgan Nasdaq Equity Premium Income ETF」。ティッカーはJEPQで、J.P. Morgan Asset Managementが運用しています。設定日は2022年5月3日です。
2026年6月30日時点の公式ファクトシートでは、運用資産は約406.6億ドル、経費率は年0.35%。保有銘柄数は110銘柄でした。
上位にはNVIDIA、Apple、Micron、Alphabet、Microsoft、AMD、Amazonなどが並んでいます。12カ月ローリングの分配利回りは10.69%、30日SEC利回りは12.87%でした。
ただし、JEPQを単純な「NASDAQ系の高配当ETF」と考えるのは少し違います。
JEPQは米国大型成長株を保有しながら、コールオプションを売ることでオプションプレミアムを得る戦略を採用しています。株式からの配当とオプションプレミアムを組み合わせ、毎月のインカムを狙います。
その代わり、株価が大きく上昇したときには上昇余地の一部を放棄する可能性があります。
つまり「NASDAQ100より分配を多く受け取りたい。その代わり、上昇相場を全部取りにいくわけではない」という性格の商品です。
楽天・JEPQは「本家JEPQの投信版」なのか
楽天・JEPQの正式名称は「楽天・米国成長株式・プレミアム・インカム・ファンド(毎月決算型)」。2025年8月14日に設定されました。
楽天投信投資顧問が運用し、マザーファンドを通してJ.P. MorganのETFへ投資するファミリーファンド方式です。為替ヘッジはありません。
なので「JEPQを円で買える投資信託」という理解は大きく間違っていません。ただし、厳密には本家JEPQだけを100%そのまま包んだ商品ではありません。
目論見書には投資対象として「JPモルガン・ナスダック米国株式・プレミアム・インカムETF」に加え、「JPモルガン・ナスダック米国株式・プレミアム・インカム・アクティブUCITS ETF」も記載されています。
2026年4月末の月報では、マザーファンドの98.9%が本家JEPQで、UCITS版の組み入れはありませんでした。つまり実際の運用はかなり本家JEPQに近いものの、「本家JEPQそのものを直接持っている」のとは違います。
本家JEPQと楽天・JEPQを比較
| 項目 | 本家JEPQ | 楽天・JEPQ |
|---|---|---|
| 商品 | 米国ETF | 国内投資信託 |
| 購入 | 米国株口座 | 投資信託口座 |
| 購入通貨 | 米ドル建てETF | 日本円 |
| 経費率等 | 0.35% | 約0.658% |
| 分配 | 毎月 | 毎月決算 |
| 積立 | 米株積立対応なら可 | 投信積立可 |
| リアルタイム売買 | ○ | × |
| 為替ヘッジ | なし | なし |
| 楽天証券の残高ポイント | ― | 年0.05% |
| NISA | 証券会社で要確認 | 対象外 |
一番大きかったのは、米国株口座を使わなくてよくなったこと
経費率だけを見れば、本家JEPQの方が有利です。それでも僕が楽天版へ移った最大の理由は、もっと単純でした。
本家JEPQを直接持つ場合は、米国株として管理することになります。現在は円貨決済や米株積立もかなり使いやすくなっていますが、米国株口座で米国ETFを管理すること自体は変わりません。
一方、楽天・JEPQなら、日本円で投資信託を買って、そのまま積立し、分配金も日本円で受け取る。これで終わります。
実際、僕は楽天・JEPQを特定口座の再投資型で追加購入してきました。2025年の年間取引報告書にも分配記録が残っており、楽天版のかなり初期から実際に保有していました。
そして2026年6月には、本家と楽天版の両方をそれぞれ40万~50万円程度まで保有していました。両方持ってみた結果、僕には楽天版の方が管理しやすかった。結局ここでした。
コストだけなら本家JEPQが安い
ここは楽天版に都合よく書くべきではありません。本家JEPQの経費率は0.35%。楽天・JEPQは楽天側の信託報酬が年0.308%で、それに投資先ETFの管理報酬約0.35%がかかります。実質的な運用管理費用は年約0.658%です。
| 保有額 | 本家0.35% | 楽天版0.658% | 年間差 |
|---|---|---|---|
| 100万円 | 約3,500円 | 約6,580円 | 約3,080円 |
| 300万円 | 約10,500円 | 約19,740円 | 約9,240円 |
| 500万円 | 約17,500円 | 約32,900円 | 約15,400円 |
楽天証券では楽天・JEPQが投信残高ポイントの対象で、年率0.05%分のポイントが付与されます。ポイント分まで単純に差し引いた負担感は約0.608%ですが、これは正式な「実質信託報酬」ではありません。
投信残高ポイントの仕組みと実際の差額は、楽天証券の投信残高ポイントを実際の保有額で計算した記事でも詳しく整理しています。
分配金は「ドルでもらうか、円でもらうか」の差が大きい
本家JEPQは毎月分配を行います。楽天・JEPQも毎月15日に決算を行い、楽天証券では分配金を受け取るか、そのまま再投資するかを選べます。
本家で受け取ったドルを、そのまま米国株へ再投資する人ならドル分配はむしろ便利です。でも、米国株そのものを減らしたい人間にとっては、ドルで少しずつ現金が増えると「さて、このドルをどうするか」という仕事が一つ増えます。
楽天版なら円で完結します。投資におけるクリック数を減らしたから資産が増えるわけではありませんが、管理するものが減る効果は意外と大きいです。
税金は「楽天版なら外国税がゼロ」と考えない方がいい
米国ETFを直接保有する場合、米国株式の配当・分配金は原則として米国で10%源泉徴収された後、その残額に対して日本で20.315%が課税されます。外国税額控除を利用する場合は確定申告が必要です。
一方、楽天・JEPQの普通分配金は国内公募投資信託として原則20.315%課税です。ただし楽天・JEPQ自体が海外ETFへ投資しているため、投資先段階で外国税が発生する場合があります。国内投資信託には一定の外国税について二重課税を調整する仕組みがあります。
なので「本家=税金で損、楽天版=税金で得」というほど単純ではありません。税制だけを理由に僕が楽天版へ移ったわけでもありません。
本家JEPQを直接持つメリットは今もある
最大のメリットはコストです。さらに米国市場が開いている時間ならリアルタイムで売買でき、指値も使えます。ドル資産を増やしたい人にも、本家の方が自然でしょう。
すでに米国ETFを何本も持ち、ドルで分配を受け、ドルのまま再投資する運用が完成している人なら、わざわざ楽天版へ移す理由はそれほどありません。
JEPQをSCHDやVYMなど他のインカム商品と比べたい場合は、JEPQ・SCHD・VYMの比較記事も参考になります。
それでも僕は楽天・JEPQへ移した
僕の場合は逆でした。欲しかったのはJEPQへの投資でした。米国ETFを直接保有すること自体が目的だったわけではありません。
実際に両方持って比較し、2026年6月27日時点では本家52株・約50.3万円、楽天版約41.9万円を同時に保有していました。それでも最終的には本家を売却しました。
経費率だけを見れば逆の判断です。でも年間数千円程度のコスト差より、「国内の投資信託としてまとめて管理できる」ことを取りました。
その後、米国株そのものからも撤退した
さらにその後、僕は米国株の個別株・米国ETFそのものから撤退しました。ただし、これは「米国への投資をやめた」という意味ではありません。
S&P500もNASDAQ100も、オルカンもJEPQも、日本の証券口座から円建ての投資信託や国内ETFを使って投資できます。
僕の中では「米国企業に投資すること」と「米国株口座で直接米国株を持つこと」が別物になりました。
今ゼロから買うとしても楽天・JEPQを選ぶ
今、JEPQをまったく持っていない状態から始めるとしても、僕なら楽天・JEPQを選びます。
本家の方がコストは安い。それでも、円で買える。少額から積み立てられる。自動積立できる。分配金を円で受け取れる。自動再投資も選べる。そして楽天証券なら残高ポイントも付く。この利便性の方が、自分の現在の運用には合っています。
逆に数百万円、数千万円単位でJEPQを保有するなら、年間コスト差は大きくなります。その規模になれば本家を再検討します。
本家JEPQと楽天・JEPQ、どちらを選ぶか
リアルタイム売買、低コスト、ドル資産のまま運用することを重視するなら本家JEPQ。
日本円で完結させたい、少額積立したい、投資信託としてまとめて管理したいなら楽天・JEPQ。
僕は後者でした。
本家JEPQが悪くなったから売ったわけではありません。昔はJEPQを買うために本家を持っていた。楽天版が登場して両方持ってみた。すると「JEPQが欲しかっただけで、米国口座が欲しかったわけではなかった」と気づいた。だから楽天版へ移した。そして現在は米国株そのものからも撤退しました。
投資商品そのものだけでなく、「どの口座で、どの通貨で、どれだけ手間をかけて持つのか」。長く持つなら、そこまで含めて選んでもいいと思っています。