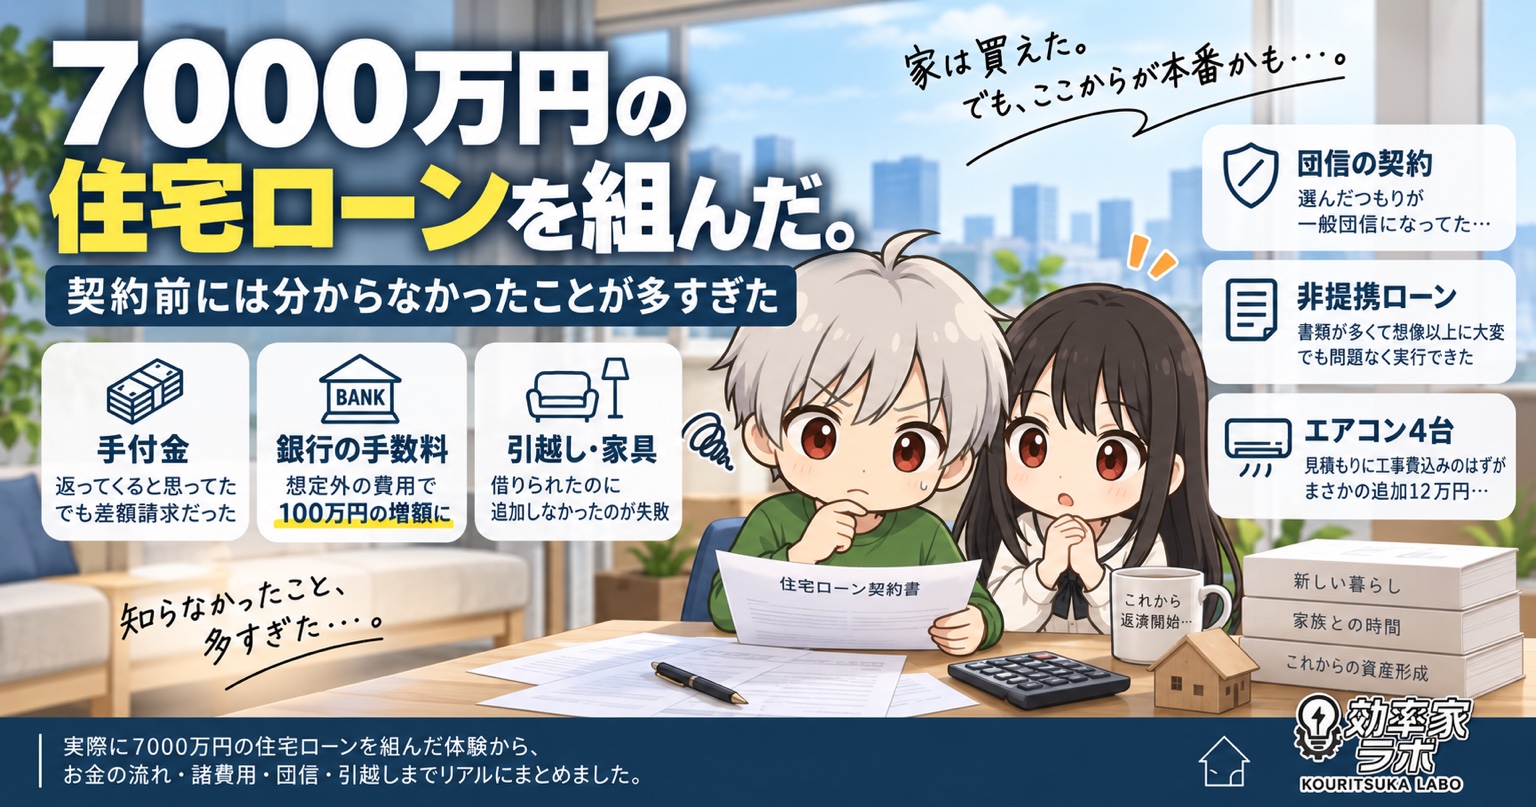
約7,000万円の住宅ローンを組んだ。
正確には、夫婦合わせて7,050万円。
もちろん、7,050万円が僕の口座に振り込まれて、
「今日から俺も7,000万円プレイヤーだ」
となるわけではない。
住宅ローンなのだから、家の代金としてそのまま消えていく。
銀行から売主に必要な金額が振り込まれて、僕の手元には何も残らない。
僕はずっと、そんな仕組みだと思っていた。
ところが実際に住宅ローンを実行してみると、お金の動きが想像とかなり違った。
手付金は「返ってくる」と思っていたし、売主への請求額が減れば住宅ローンで借りられる金額も減ると思っていた。
さらに最後になって銀行の手数料が出てきて焦り、住宅ローンを100万円増額した。
家具や引越し代までローンに入れられることも分かった。
団信の申し込みでは、妻が選んだはずの保障と違う内容になっていた。
家を買う前は金利ばかり見ていた。
でも実際に契約して分かった。
住宅ローン、金利以外にもイベントが多すぎる。
手付金は「現金で返ってくる」と思っていた
マンションを契約するとき、すでに手付金を払っていた。
僕の頭の中では、最終決済の日に住宅ローンで物件代金を全額支払い、先に払っていた手付金は自分の口座に戻ってくるイメージだった。
ところが実際には、手付金が現金で返金されるわけではなかった。
すでに払った分として、最終的な残代金から差し引かれる。
考えてみれば当たり前なのだが、ここで次の勘違いが発生した。
「じゃあ売主からの請求額が減るんだから、住宅ローンで借りられる金額もその分減るよね?」
僕はそう思っていた。
請求額しか住宅ローンを借りられないと思っていた
住宅ローンについても、かなり単純に考えていた。
銀行が融資を実行して、売主などの支払先へ請求額だけを直接振り込む。
住宅購入のためのローンなのだから、それ以外のお金が自分の手元に残ることはない。
そう思っていた。
ところが今回の僕たちのケースでは、契約した住宅ローンの金額と、決済時に支払う残代金との間に差額ができた。
そして、その差額は手元資金として残った。
「あれ? 思ってたより口座にお金あるぞ?」
一瞬だけ豊かになった気がした。
もちろん気のせいである。
借金が増えている。
住宅ローンで金持ちになったのではない。住宅ローンで口座残高だけが一時的に大きくなっただけだ。
ただ、これによって引越しや家具など、新居で必要になる支払いの資金繰りはかなり助かった。
なお、これは僕たちが利用した住宅ローンと売買契約での実体験であり、すべての銀行・物件で同じ扱いになるとは限らない。ここは自分の銀行と不動産会社に確認した方がいい。
そして最後に銀行手数料を見落として焦った
「思っていたより現金が残りそうだな」と思っていたところに、別の問題が出てきた。
銀行の手数料である。
当然、住宅ローンを借りるのは無料ではない。
分かっていたはずなのだが、僕は売主への残代金ばかりを見ていて、最後の資金計画に銀行側の費用を十分織り込めていなかった。
金額を見て、普通に焦った。
「これ、どこから出すん?」
手付金はすでに払っている。
引越しもある。
家具も買う。
エアコンも4台必要。
住宅購入の最後にまとまった現金が追加で出ていくのは結構痛い。
そこでSBI新生銀行に相談したところ、僕の住宅ローンをちょうど100万円増額することになった。
意外だったのは、かなりスムーズだったこと。
こっちは「資金計画ミスった」と焦っているのに、銀行側は淡々と対応してくれた。
よくあるのかもしれない。
住宅ローン初心者だけが慌てている。
銀行、強い。
家具や引越し費用まで借りられた。入れておけばよかった
今回の住宅ローンでは、条件を満たせば家具や引越しなど、新居に必要な費用も融資対象にできた。
これは途中で知っていた。
でも僕は追加しなかった。
理由は単純。
「手付金が返ってくるから、それを使えばいい」
と思っていたからだ。
返ってこなかった。
正確には、残代金から差し引かれただけだった。
結果としてローン実行額との差額は手元に残ったので完全に資金がなくなったわけではないが、最初に想定していたキャッシュフローとは違った。
住宅購入では、家の価格だけ見てもダメだった。
引越し、家具、家電、カーテン、細かい生活用品。
新居は完成した瞬間から、こちらに請求書を投げ続けてくる。
特にエアコン、お前は聞いてない
新居にはエアコンを4台付けた。
見積もりには、すでに1台あたり約2万円の工事費が入っていた。
4台なので、工事費だけで約8万円。
当然、僕は「だいたいこれで取り付けできるんだろう」と思っていた。
終わらなかった。
設置当日、現場で追加工事が必要と言われた。
追加12万円。
4台合計とはいえ、12万円は普通にデカい。
「工事費、もう8万円払ってるよね?」
とはなった。
もちろん、配管や化粧カバーなど、現場を見ないと分からない追加工事があること自体は理解できる。
問題は後から気付いたことだ。
マンションのインテリアオプション会社では、エアコン工事は1台4万円程度で必要な工事が一通り含まれていた。
4台で約16万円。
今回の量販店側は、当初工事費8万円+現地追加12万円で、工事関連だけなら約20万円。
本体価格が違うので単純比較はできない。
だから「4万円損した」と断言するつもりはない。
ただ、少なくとも、
「マンションのインテリアオプションは高いから外で頼めば安い」
と決めつけるのは危険だった。
エアコンは本体価格ではなく、実際に部屋へ取り付け終わるまでの総額で比較した方がいい。
住宅価格7,000万円を見続けていると、12万円が一瞬小さく見える。
小さくない。
12万円は12万円である。
算数は正常だった。
僕の金銭感覚が一時的に壊れていただけだった。
賃貸の家賃と住宅ローンの支払時期のズレには少し助けられた
一方で、資金繰り的に助かったこともあった。
これまで住んでいた賃貸の家賃は先払い。
住宅ローンの返済は、融資実行と同時にその場で払うわけではなく、初回返済は後から来る。
そのため引越し時期には、住居費の支払いタイミングに少しズレができた。
家具や引越し、エアコンなどで現金がどんどん出ていく時期だったので、この一時的な余裕はありがたかった。
とはいえ、支払いがなくなったわけではない。
後ろにいる。
未来の僕が払う。
最近、未来の僕に仕事を振りすぎている気がする。
団信は「選んだつもり」になっていないか確認した方がいい
お金の流れ以外でも、契約時にヒヤッとしたことがあった。
団体信用生命保険、いわゆる団信である。
そもそも団信が何を保障する仕組みなのかは、住宅ローンを調べ始めたときに初めて知った団信の基本で整理しています。
僕たちがSBI新生銀行で選んだのは、
- 僕:ガン団信
- 妻:全疾病保障付団信
だった。
ところがWebで手続きを進めたあと確認すると、なぜか妻の申込内容が一般団信になっていた。
「なんで?」
最終的には修正して、予定通り妻は全疾病保障付団信、僕はガン団信で契約できた。
なぜ一般団信になっていたのかは、今でもはっきり分からない。
当時のSBI新生銀行の資料を改めて確認すると、僕の記憶とは少し違っていた。一般団信と全疾病保障付団信はSBI生命、ガン団信は第一生命という構成だった。
また、SBI新生銀行のWeb案内では、3つの団信から1つを選び、選んだ保険会社の専用申込サイトへ進む仕組みになっている。
SBI新生銀行「住宅ローン団体信用生命保険 WEB申込のご案内」
なので「申込先が分かれていたこと」が混乱に関係した可能性はあるが、妻が一般団信になっていた原因までは断定できない。
ここで学んだのは一つ。
住宅ローンのWeb申込は「次へ」を脳死で押してはいけない。
借入額、期間、金利、団信、口座……確認項目が多すぎて、途中から全部「はいはい、次」と押したくなる。
でも団信は、数千万円の借金に紐づく保険である。
最終画面でもう一度確認した方がいい。
提携ローンを使わず、非提携ローンにしたら自分の仕事が増えた
今回、マンション側の提携ローンには住信SBIネット銀行があった。
一方、僕たちは最終的にSBI新生銀行を選んだので、非提携ローンとして進めることになった。
結論からいうと、非提携でも融資実行自体は問題なかった。
ただし面倒だった。
銀行と直接やり取りする必要があり、不動産会社が持っている契約書やマンション資料などを、自分から銀行へ提出する場面がかなり多かった。
大量に印刷した。
途中から、家を買っているのかプリンターの耐久試験をしているのか分からなくなった。
提携ローンなら、不動産会社がすでに持っている資料を活用して進められる部分が多い。
一方で、提携だから必ず高いわけでもない。
むしろ物件や銀行によっては提携条件が有利になることもある。
ここはかなり書けることがあるので、提携ローンと非提携ローンの違いは別記事にしたい。
今回言えるのは、
「非提携でも問題はなかった。でも自分で間に入る仕事は確実に増えた」
ということ。
ちなみに住宅ローン審査では、その前にも一度やらかしている
ここまで読んで、
「もう少し事前に調べた方がよかったのでは?」
と思ったかもしれない。
その通りである。
ちなみに僕は、住宅ローンの事前審査でも一度やらかしている。
原因は証券担保ローンだった。
【体験談】住宅ローンの事前審査に落ちた理由は「証券担保ローン」だった
その後の仮審査では「完済」が条件として出た。
審査、契約、団信、決済。
住宅ローンはイベントが多い。
結局、住宅ローンは「金利」だけ見ても分からなかった
住宅ローンを選んでいた頃、一番見ていたのは金利だった。
0.1%違う。
0.2%違う。
7,000万円を長期間借りるので、当然重要である。
だから銀行も比較したし、団信も比較した。
それ自体は間違っていなかったと思う。
でも実際に住宅ローンを組んでみると、それだけでは足りなかった。
- 手付金は最終決済でどう扱われるのか
- 住宅ローンの実行額と残代金の差額はどうなるのか
- 銀行手数料はいくら、いつ必要なのか
- 家具や引越し費用をローンに含めるか
- エアコンなどの現場追加費用をどこまで見るか
- 団信が本当に希望した内容で申し込まれているか
- 提携と非提携で自分の作業量がどれくらい変わるか
- 引越し前後の現金残高がどこまで減るか
住宅ローンは、「一番安い金利を当てるゲーム」ではなかった。
家を買い終わったあとに生活を始められるだけの現金を残しておくところまで含めて、資金計画だった。
そして、返済はこれから始まる
ここまで色々書いたが、重要な事実が一つある。
僕たちはまだ住宅ローンをほとんど返していない。
むしろ、これからである。
引越しが終わった。
家具も入った。
エアコンも付いた。
住宅ローンも無事に実行された。
一時的に口座残高も思ったより残った。
一瞬だけ、
「意外といけるな」
と思う。
違う。
7,050万円借りたんだった。
しかも変動金利である。
家を買う前は、日銀が金利を上げるとか下げるとかいうニュースを見ても、
「へえ」
くらいだった。
今は違う。
「おい、何する気だ」
となる。
7,000万円借りると、金融政策との距離が急に近くなる。
契約までは無事に終わった。
次のミッションは返済である。
期間は34年と50年。
長い。
運営、もう少し短いクエスト用意してほしい。