ここ最近、AIと半導体関連の商品をかなり調べてきました。
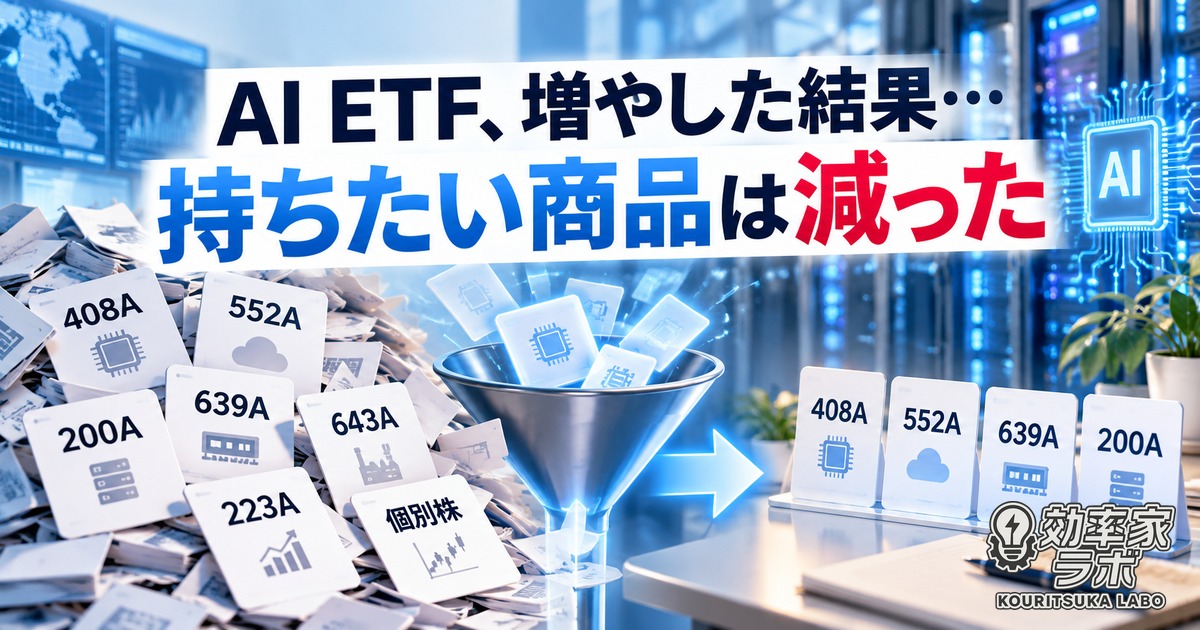
日本の半導体ETFを比較して200Aを選び、キオクシアも個別株として何度も売買。その後は408A、639A、643Aを調べ、CoreWeaveやNebius、Lumentum、Marvell、CrowdStrikeなど「NVIDIAの次」を狙えそうな企業まで追いました。さらに552Aも登場しました。
一つずつ見ると、それぞれ買う理由があります。実際、僕も新しい商品を少額で試しています。
ところが、選択肢が増えるほど別の疑問が強くなりました。
「全部持つ必要、本当にあるのか?」
調べ直した結果、僕の中では逆のことが起きました。ETFが増えたことで、むしろ「何を持たなくてもいいか」が分かりやすくなったのです。
この記事では、200A、408A、552A、639A、643A、223Aとキオクシア個別株を、商品の優劣ではなく「何に投資したいときに役割が残るか」で整理します。
構成銘柄や比率は変わります。数値は執筆時に確認した公開情報を基にしており、公開前にも最新情報を再確認します。
- 先に結論|商品が増えた結果、「追加する理由」を厳しく考えるようになった
- 以前は200Aとキオクシアの役割が分かりやすかった
- 639Aができて、キオクシア個別株を持つ理由のハードルが上がった
- 552Aで「半導体の外側」までAI投資として見えるようになった
- 408Aも「AIソフト側」ではなく、かなり半導体と重なる
- 408A+552Aで広く取れても、同じAI設備投資の波に乗っている
- では200Aは不要になったのか
- 643Aは552Aと競合するより、日本株へ寄せるための追加枠
- 223Aは実際に買ったが、僕には役割が重なった
- 商品が増えたからこそ、「何を持たないか」を決めやすくなった
- 最大の弱点|商品を分けても、結局AIという一つの波に集中している
- まとめ|新しいETFが増えたから、持つ理由を厳しくできた
- 参考にした公式情報
先に結論|商品が増えた結果、「追加する理由」を厳しく考えるようになった
今の僕の整理はこうです。
| 商品 | 今の役割 |
|---|---|
| 408A | AIスタック全体から運用者が成長機会を選ぶアクティブ枠 |
| 552A | 半導体、AIクラウド、データセンター、電力、設備までAI設備投資を広く取る枠 |
| 639A | メモリ・ストレージを意図的に厚くする枠 |
| 200A | 日本の半導体サプライチェーンを厚くする枠 |
| 643A | 日本の電線・接続・ストレージ・半導体装置などDC供給網を厚くする枠 |
| 223A | AI・ビッグデータを広く指数型で持つ枠 |
| キオクシア個別株 | キオクシア固有の成長に賭けたいときの企業固有枠 |
ここで重要なのは「408Aと552Aを買えば正解」ということではありません。
僕の場合、以前は200AやキオクシアをAI・半導体投資の中心候補として考えていました。しかし新しいETFが増えたことで、「AI全体に投資したいのか」「メモリを厚くしたいのか」「日本半導体を厚くしたいのか」「特定企業に賭けたいのか」を分けて考えられるようになりました。
結果として、何となくETFを足す理由はむしろ減りました。
以前は200Aとキオクシアの役割が分かりやすかった
最初に200Aを選んだときの目的は明確でした。
日本の半導体株へ投資したい。でも個別株1社に集中するのは値動きが大きい。そこで複数の国内半導体ETFを比較し、最終的に日経半導体株指数に連動する200Aを選びました。
200Aなら東京エレクトロン、アドバンテスト、ディスコ、ルネサスなど、日本の半導体サプライチェーンをまとめて持てます。
一方、キオクシアは個別株として何度も売買してきました。
NANDやEnterprise SSD、AIデータセンター需要という会社固有の成長を直接取りにいける反面、当然ながら企業固有リスクもそのまま受けます。
当時は「日本半導体は200A」「NANDはキオクシア」という役割分担がかなり分かりやすかった。
この判断が間違っていたとは思っていません。変わったのは、選べる商品です。
639Aができて、キオクシア個別株を持つ理由のハードルが上がった
一番分かりやすく考えが変わったのが639Aです。
639Aは、Micron、SK hynix、Samsung Electronics、SanDisk、Kioxiaなど、世界のメモリ・ストレージ企業をまとめて持つETFです。
僕自身、上場後に実際に買いました。
ここで投資判断の問いが変わりました。
「メモリ市場全体が伸びる」と考えているのか。
それとも「キオクシアが他のメモリ企業より強く伸びる」と考えているのか。
前者なら639Aという選択肢があります。世界のメモリ企業をまとめて持てる以上、「AIでSSD需要が伸びそう」「NAND市況が良くなりそう」という理由だけでキオクシア個別株を持つ必要性は以前より下がりました。
それでも個別株を持つなら、キオクシア固有の製品競争力、Enterprise SSD、設備投資、収益性などを見て、「この会社を他社より厚く持ちたい」という理由が必要になります。
僕にとって639Aの登場は、キオクシアを不要にしたのではありません。
個別株を持つ理由のハードルを一段上げました。
ただし639A自体も分散商品と考えすぎない方がよさそうです。公式の参考構成ではMicron、SK hynix、Samsungの上位3社だけで約68%を占めます。ETFになっても、メモリというテーマへの集中はかなり強い商品です。
552Aで「半導体の外側」までAI投資として見えるようになった
次に考えを変えたのが552Aです。
552AはAIインフラを対象にしたETFですが、中身は半導体だけではありません。
半導体に加えて、AIクラウド、データセンター、電力公益、電気・電力関連機器、エネルギーインフラ、産業用電気機器まで対象にしています。
Micron、AMD、NVIDIA、TSMCのような半導体企業だけでなく、Equinix、Digital Realty、Eaton、GE Vernova、Quanta Services、CoreWeave、Nebius、Vertivなども入ります。
ここが、従来の半導体ETFとかなり違いました。
AI投資というと、僕自身も長くGPU、半導体製造装置、メモリを中心に見ていました。
でも実際にAIデータセンターを増やすには、サーバーだけでは足りません。建物、電力、冷却、送配電、ネットワーク、クラウド基盤まで必要です。
552Aを調べたことで、AI投資を「半導体」から、その周囲の設備投資まで広げて考えやすくなりました。
僕は当初、552Aを少額で試すつもりでした。その後さらに中身を調べ、ポジションを増やしています。
理由は新しいETFだからではありません。
すでに持っているAI・半導体商品と比べても、電力、データセンター運営、AIクラウド、設備という差分が残ったからです。
408Aも「AIソフト側」ではなく、かなり半導体と重なる
一方、408Aについては逆に認識を修正しました。
最初は「408A=AI企業側」「552A=AIインフラ側」と分けられると思っていました。
実際には、そこまできれいではありません。
408Aの実質投資先は、AIインフラ、インテリジェンス、アプリ・サービスまでAIスタック全体から運用者が銘柄を選ぶアクティブ運用です。
確認時点の上位にはMicron、AMD、NVIDIA、TSMC、Broadcom、Lam Researchなどが並び、Snowflake、CoreWeave、Lumentum、Marvell、CrowdStrikeなども含まれます。
つまり408AはAIソフトだけを買う商品ではなく、足元では半導体・計算資源もかなり厚い。
僕の中では、
408A=AIスタック全体から運用者が成長機会を選ぶ
552A=AIインフラに必要な企業を指数ルールで持つ
という違いで考える方がしっくりきました。
役割は違います。ただし、Micron、AMD、NVIDIA、TSMC、Broadcom、CoreWeaveなど直接重なる企業もあります。
ここは「2本持てばきれいに分散できる」と考えない方がよさそうです。
408A+552Aで広く取れても、同じAI設備投資の波に乗っている
408Aと552Aを合わせると、AIアプリ・ソフト、クラウド、半導体、メモリ、ネットワーク、データセンター、電力・設備までかなり広い範囲をカバーできます。
以前調べたCoreWeave、Nebius、Lumentum、Marvell、CrowdStrike、Coherentという「NVIDIAの次候補」でも、確認時点では408A+552Aで6社中5社を拾えました。
これは僕が両者の役割を残しやすいと考える理由の一つです。
ただし、銘柄数が増えることと、リスクが分散されることは同じではありません。
AIデータセンターへの設備投資が増える
↓
GPUやメモリが必要になる
↓
ネットワークやクラウド基盤が必要になる
↓
データセンターが増える
↓
電力・設備投資が増える
408Aと552Aは違う場所を持っていても、この大きな流れにはかなり共通して乗っています。
逆にハイパースケーラーのAI設備投資が減速したり、半導体サイクルが悪化したりすれば、別の商品でも同じ方向へ弱くなる可能性があります。
だから僕は、408Aと552Aを「2本に分けたから分散」とは数えません。
役割は違う。でもAIテーマ全体の集中度としては合算して見る。
ここは今回整理して一番重要だと感じた点です。
では200Aは不要になったのか
不要とは考えていません。
ただ、僕の中で役割はかなり限定されました。
以前は「AI・半導体へ投資するための中心候補」でしたが、今は「日本の半導体サプライチェーンを意図的に厚くしたいときのETF」と考えています。
東京エレクトロン、アドバンテスト、ディスコなど、日本の製造装置・検査・半導体企業を厚く持ちたいなら、408Aや552Aでは代替しきれません。
一方、「AIテーマ全体へ投資したい」という目的だけなら、僕の中では以前ほど200Aを必須とは考えなくなりました。
2026年10月1日時点のPCFベースでは、200Aのキオクシア比率は28.68%と約3割です。そのため200A、639A、キオクシア個別株を重ねると、商品名から受ける印象以上にメモリ・キオクシアへ集中する可能性があります。
643Aは552Aと競合するより、日本株へ寄せるための追加枠
643Aも同じように役割が整理できました。
僕は643Aを上場時に少額買っています。
名称は「データセンターインフラ 日本株」ですが、ETFではなくETNです。
中身を見ると、フジクラ、古河電工、住友電工などの電線・接続関連に加え、キオクシア、東京エレクトロン、アドバンテスト、ディスコなども含まれます。
つまり、日本のデータセンター建設・設備投資を支える供給網へ寄せた商品です。
一方、552Aはデータセンター運営、電力、設備、AIクラウドまで含みます。
そのため僕の中では、
552A=米国上場企業を中心にAIインフラを広く取る
643A=日本の電線・接続・ストレージ・半導体装置などDC供給網を厚くする
と分けています。
日本のフジクラや古河電工、住友電工などを意図的に厚くしたいなら643Aには独自性があります。
でも「AIインフラを広く取りたい」という理由だけで、552Aにさらに643Aを重ねる必要があるかは考えるようになりました。
223Aは実際に買ったが、僕には役割が重なった
223Aも少額買ったあと、売却しました。
223AはAI・ビッグデータを広く指数型で持つ商品です。Palantir、Microsoft、Meta、Oracle、AMD、TSMC、NVIDIAなど、大型テックから半導体まで広く入ります。
AIテーマを指数で広く持ちたい人には、分かりやすい選択肢だと思います。
ただ、僕の場合はすでに408Aを持ち、さらに欲しかったのは408AにないAIインフラ側の差分でした。
その目的では552Aの方が役割を分けやすかった。
だから223Aを売ったのは、商品が悪いからではありません。
僕のポートフォリオでは「何のために持つか」を説明しにくくなったからです。
商品が増えたからこそ、「何を持たないか」を決めやすくなった
以前は新しいAI関連商品を見るたびに、
日本半導体ETF
+キオクシア
+AI ETF
+データセンター
+メモリ
+次世代AI個別株
と増えていきました。
でも今は逆です。
まず「何が伸びると思っているのか」を決める。
AIスタック全体から成長企業を選んでほしいなら408A。
AI設備投資全体を取りたいなら552A。
メモリをさらに厚くしたいなら639A。
そのうえで、日本半導体を厚くしたいなら200A、日本のDC供給網を厚くしたいなら643A、キオクシア固有の成長へ賭けたいなら個別株を検討する。
こう考えると、追加する理由はかなり厳しくなります。
僕の今の投資目的では、408Aと552Aはそれぞれ別の理由で保有を説明しやすい。一方、639A、200A、643A、キオクシア個別株は、「さらに何を厚くしたいのか」を説明できる場合に追加する、と整理しています。
ただし、これは僕自身の保有・売買・管理方針から出た整理です。誰にでも同じ組み合わせが合うという意味ではありません。
大型テックを広く指数で持ちたいなら223Aの方が分かりやすい人もいるでしょう。日本半導体の成長を強く見ているなら200Aの役割は大きくなります。メモリ企業の中でもキオクシアを特に評価するなら、個別株を選ぶ理由も残ります。
最大の弱点|商品を分けても、結局AIという一つの波に集中している
最後に、この整理の最大の弱点も確認しておきます。
408A、552A、639Aと商品を分けても、根本ではAI設備投資と半導体サイクルへの集中が残ります。
Micronは複数商品に重なり、NVIDIA、AMD、TSMC、Broadcomも408Aと552Aで重なります。Kioxiaも639A、200A、643Aにまたがります。
さらに直接同じ企業を持っていなくても、AIデータセンター投資、半導体需要、メモリ価格という共通の需要ドライバーがあります。
ETFを3本に分けたから、3つの異なるリスクへ分散できたわけではありません。
加えて、408Aはアクティブ運用で構成が変わり、将来は現在より信託報酬が上がる予定です。552Aも30銘柄のテーマETFで、639Aは上位企業への集中が大きい。200Aは日本半導体への地域・テーマ集中、643AはETNという商品構造上の違いがあります。
海外資産を含む商品では為替の影響も受けます。新しいETF・ETNでは出来高やスプレッドも確認したいところです。
「違う商品を買う」と「違うリスクを取る」は同じではない。
今回、商品を整理して一番残ったのはこの感覚でした。
まとめ|新しいETFが増えたから、持つ理由を厳しくできた
新しいETFが増えたことで、買えるものは増えました。
でも同時に、「この商品を追加する理由は何か」を以前より厳しく考えられるようになりました。
僕が今後、新しい商品を追加するときに確認したいのは3つです。
「自分は何に投資したいのか」
「今持っている商品では何が足りないのか」
「追加すると、本当に別のリスクを取れるのか」
この3つを説明できなければ、無理に追加しない。
選択肢が増えた結果、僕の場合はむしろ持ちたい商品が減りました。
この記事は筆者自身の保有・売買・検討過程と公開情報を整理したもので、特定商品の購入を推奨するものではありません。ETF・ETNの構成、費用、流動性等は変化します。投資判断の際は最新の目論見書・公式情報を確認してください。