
調査基準:金融政策は日銀9月会合終了後、ETF基本データは直近公表値、構成銘柄・運用実績は8月末。政策金利・植田総裁会見・長期金利・1631/1632の商品基本データを再確認して反映しています。
※本記事は筆者自身の保有状況をもとにした検討記録です。特定の金融商品の売買を勧めるものではありません。
金利が上がるなら銀行株……だけでいいのか?
日本でも「金利がある世界」が一段進みました。日銀は6月に政策金利を0.75%から1.0%へ引き上げ、今回の9月会合ではさらに1.25%へ引き上げました。植田総裁は今後の利上げペースをあらかじめ固定せず、物価や金融環境を会合ごとに判断する姿勢を示しています。
僕はすでに1631「NEXT FUNDS 銀行(TOPIX-17)上場投信」を持っています。加えて、三菱UFJフィナンシャル・グループ(MUFG)も個別株で保有しています。
2026年6月27日時点の手元データでは、1631は特定口座で9口、平均取得単価27,615.44円、評価額338,670円、評価損益は+90,131円。MUFGは特定口座で100株、平均取得単価2,468.07円、評価額324,500円、評価損益は+77,693円でした。
つまり、僕のポートフォリオはすでに銀行へかなり寄っています。そこで気になったのが1632「NEXT FUNDS 金融(除く銀行)(TOPIX-17)上場投信」です。
銀行株ばっかり持ってるけど、金利が上がる世界で変わる金融屋は銀行だけなん?
調べてみると、1631と1632は隣同士のETFなのに、中身も金利の効き方もかなり違いました。
1631と1632をまず一覧比較
| 項目 | 1631 銀行 | 1632 金融(除く銀行) |
|---|---|---|
| 正式名称 | NEXT FUNDS 銀行(TOPIX-17)上場投信 | NEXT FUNDS 金融(除く銀行)(TOPIX-17)上場投信 |
| 対象指数 | TOPIX-17 銀行(配当込み) | TOPIX-17 金融(除く銀行)(配当込み) |
| 主な投資先 | 銀行 | 保険、その他金融、証券・商品先物 |
| 信託報酬(税込) | 年0.352% | 年0.352% |
| 総経費率(税込) | 年0.40% | 年0.40% |
| 純資産総額 | 244.2億円(直近公表値) | 168.2億円(直近公表値) |
| 売買単位 | 1口 | 1口 |
| 最低投資額の目安 | 41,540円(直近終値) | 44,050円(直近終値) |
| 分配 | 年1回、7月15日基準 | 年1回、7月15日基準 |
| 過去1年分配金利回り | 1.85% | 2.52% |
| NISA | 成長投資枠対象 | 成長投資枠対象 |
| 構成銘柄数 | 69銘柄(8月末月報) | 51銘柄(8月末月報) |
コストは同じです。違うのは、何で利益を稼ぐ会社をまとめて買うかです。
1631は何を買っている?メガバンク3社で約66%
2026年8月末の月報では、1631の上位はMUFG 30.4%、SMFG 19.9%、みずほFG 15.7%。この3社だけで約66%を占めます。
| 1631上位銘柄 | 比率 |
|---|---|
| 三菱UFJフィナンシャル・グループ | 30.4% |
| 三井住友フィナンシャルグループ | 19.9% |
| みずほフィナンシャルグループ | 15.7% |
| ゆうちょ銀行 | 4.8% |
| りそなホールディングス | 4.1% |
| 三井住友トラストグループ | 3.2% |
「銀行ETF」といってもメガバンク3社だけではありません。地方銀行なども広く入ります。ただし、時価総額加重なので値動きを大きく左右するのはやはり大手行です。
僕の場合は1631に加えてMUFGを100株持っているので、1631の中にも約3割あるMUFGをさらに個別株で上乗せしている状態です。
1632は何を買っている?実態は「保険+その他金融+証券」
1632を単純に「保険ETF」と呼ぶのは正確ではありません。2026年8月末では、保険が60.7%、その他金融が21.4%、証券・商品先物が17.8%でした。
| 業種 | 1632内の比率 | 代表例 |
|---|---|---|
| 保険 | 60.7% | 東京海上、第一ライフグループ、SOMPO、MS&AD |
| その他金融 | 21.4% | オリックスなど |
| 証券・商品先物 | 17.8% | 野村、大和、SBIなど |
上位銘柄は東京海上23.7%、オリックス11.2%、第一ライフグループ10.6%、SOMPO 10.2%、MS&AD 9.5%、野村8.0%など。上位10銘柄で87%超なので、こちらも広く薄くというより、大型金融株への集中度は高めです。
ただし、同じ金融でも銀行の預貸金ビジネス、保険の長期運用、証券の市場関連収益では、金利上昇が利益につながる経路が違います。
金利上昇で一番分かりやすいのは銀行
銀行の基本は、ざっくり言えば「貸出金利-調達金利」です。金利が上がり、貸出金利などの運用利回りが預金金利などの調達コストより先に・大きく上がれば、資金利益が改善しやすくなります。
実際、MUFGは2026年3月末時点の円貨バランスシートを前提に、金利が0.25%上がった場合の収益感応度を3年目で約1,800億円と試算しています。SMFGも政策金利+0.25%で、初年度約1,100億円、固定金利貸出の入替えが進む5年目で約1,500億円の収益影響を示しています。
ここまで数字が出ていると、「金利上昇を直接テーマにするなら銀行」という説明には根拠があります。
ただし、政策金利が0.25%上がれば利益も機械的に増えるわけではありません。預金金利の引き上げ、貸出競争、資金需要、貸倒れ、保有債券の評価、海外金利、為替、手数料収益などが同時に動きます。銀行株を見るなら、政策金利そのものより、預貸金利ざやと資金利益が実際にどう変化したかを見る方が重要です。
保険会社にも金利上昇は追い風?
ここが1632の面白いところです。
生命保険会社は長期間にわたって保険金を支払うため、長期の債券を大量に持っています。金利が上がれば、新しく買う債券の利回りは高くなりやすく、時間をかけて運用収益の改善につながります。
第一ライフグループは2026年3月期の説明で、金利上昇局面を捉えた円債の入替えにより順ざやが拡大したと説明しています。2025年度のオペレーションによる順ざや拡大効果は年換算約300億円、そのうち約210億円が2026年度の増益要因になるとしています。
一方で、金利が急上昇すると既存の低利回り債券の価格は下がります。入替え時には売却損が出ることもあります。生命保険では資産と保険負債の期間を合わせるALM(資産・負債総合管理)が重要で、「金利上昇=全部プラス」とは言えません。
損害保険も同様です。東京海上は円金利上昇局面でもALMで金利リスクを管理し、債券売却損も一定程度想定すると説明しています。さらに損保の場合は、自然災害、保険料率、損害率、海外保険事業など、金利以外の利益ドライバーも大きいです。
つまり、1632の約6割を占める保険は金利上昇の恩恵を受ける余地があるものの、銀行とは効き方が違います。
証券会社は「金利」より株式市場の方が重要
1632には野村、大和、SBIなどの証券・金融グループも入っています。ここを銀行と同じ「金利上昇銘柄」と考えるのは雑です。
証券会社は、株式売買、投資信託、資産運用残高、IPO、M&A、引受、トレーディングなど、市場の活況度に左右されます。
野村ホールディングスの2026年度第1四半期では、運用資産残高が156.4兆円と過去最高となり、グローバル・マーケッツや投資銀行部門も増収でした。これは「金利が上がったから」だけでは説明できません。株価、売買、資産流入、案件数などが重要です。
1632は、金利上昇だけに賭けるETFというより、保険運用の改善や資本市場の活況も含めて「銀行以外の金融ビジネス」に投資する商品と考えた方が分かりやすいです。
では、金利上昇なら1631の方が素直?
| 見るポイント | 1631 | 1632 |
|---|---|---|
| 政策金利への直接感応度 | 比較的高い | 中程度。業種でばらつく |
| 主な利益源泉 | 資金利益、手数料、海外事業など | 保険引受・運用、リース等、証券・資産運用 |
| 金利上昇の見えやすさ | 預貸金利ざやなどで追いやすい | ALM、市況、運用残高など複数要因 |
| 分散 | 銀行内で分散 | 銀行以外の金融業種へ分散 |
「日本の金利が上がる」というテーマだけを取り出せば、1631の方が素直です。主要銀行が金利感応度を具体的に開示しており、政策金利とのつながりを追いやすいからです。
1632は、金利上昇+保険の運用改善+株式市場の活況+資産運用残高の拡大など、複数の金融環境に賭ける性格が強いと考えています。
同期間のパフォーマンスは1631が強かった
2026年8月末までの公式資料で、分配金再投資ベースの運用実績を同じ期間で比べました。TOPIXも配当込みです。
| 期間 | 1631 | 1632 | TOPIX配当込み |
|---|---|---|---|
| 1カ月 | +5.8% | -1.0% | +3.85% |
| 3カ月 | +21.4% | +12.3% | +5.17% |
| 6カ月 | +23.0% | +13.0% | +6.77% |
| 1年 | +77.1% | +37.8% | +38.28% |
| 3年 | +244.1% | +154.6% | +91.24% |
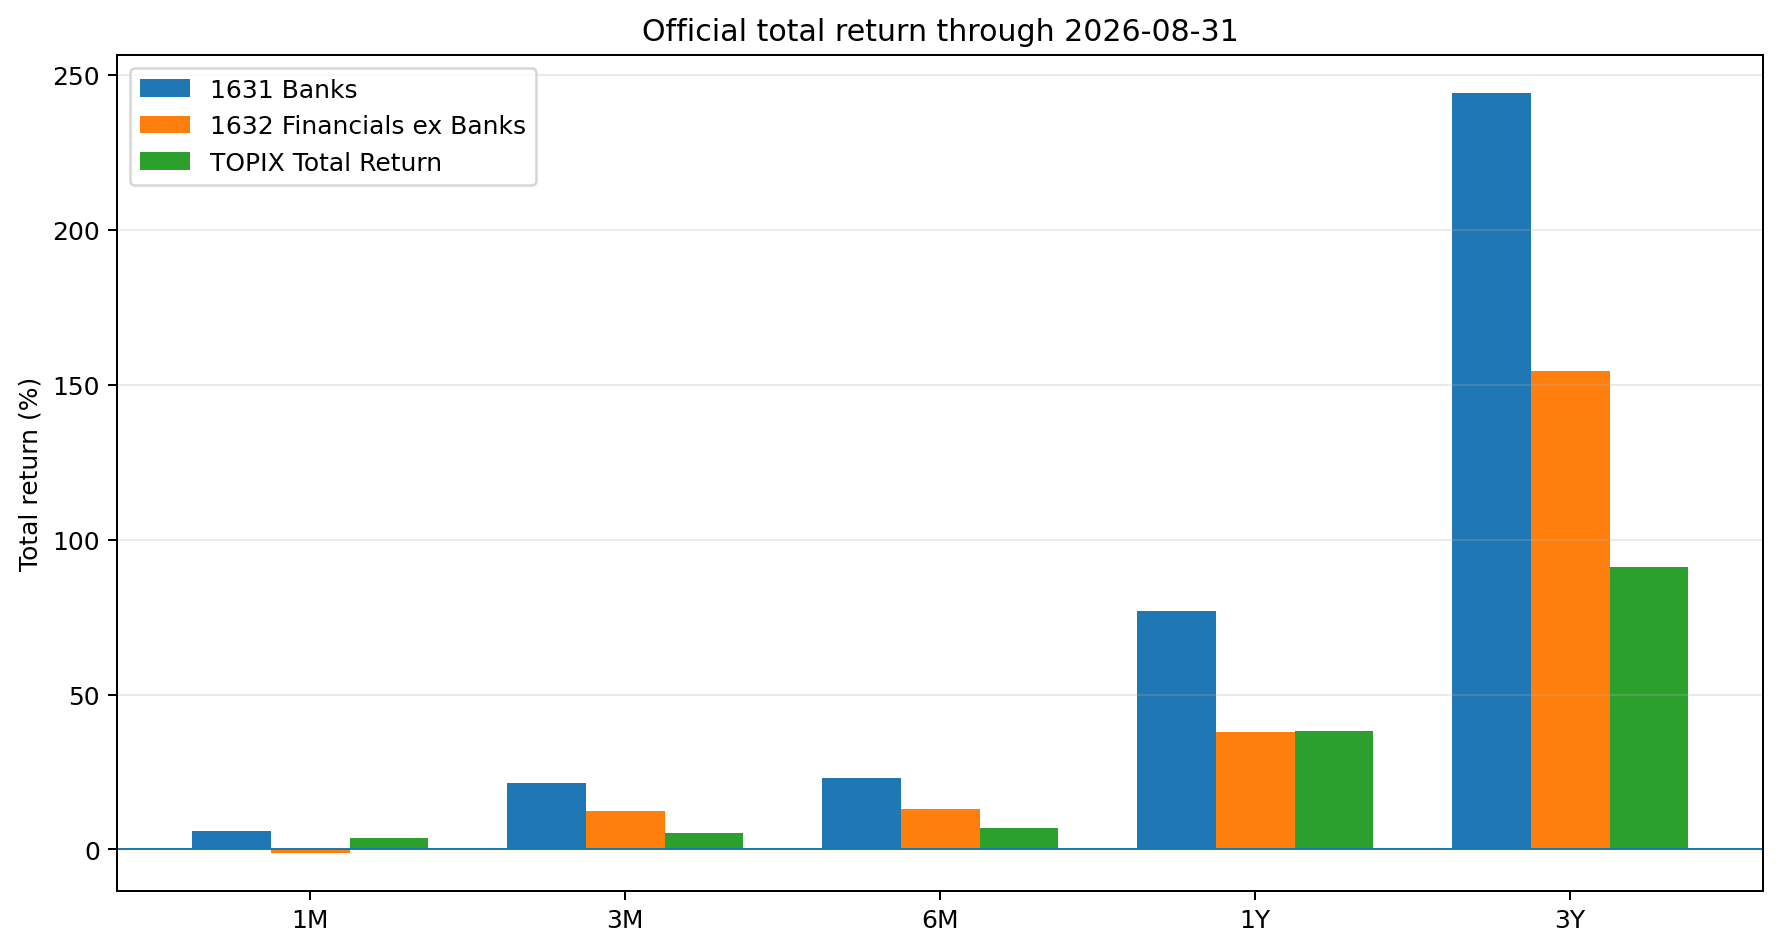
直近では1631がかなり強いです。ただし、これを「利上げだけが原因」とは言えません。銀行株の株主還元、企業価値改善、景気、為替、海外金利なども動いています。
むしろ気にしたいのは、これだけ上がった後に「金利上昇期待がどこまで株価へ織り込まれているか」です。今回、1631と1632を同一基準で比較できる公式のPER・PBR・ROE集計値は確認できなかったため、構成銘柄の単純平均を作って「どちらが割安」と断定するのはやめました。最近の上昇率が高いこと自体は、銀行への期待が強かった事実として見ておくべきだと思います。
分配金は1632がやや高い
2026年9月時点の過去1年分配金利回りは、1631が1.85%、1632が2.52%です。直近の分配金は1口あたり1631が768円、1632が1,112円でした。
ただし、これは過去1年の分配実績を現在の基準価額で割った数字です。将来の配当利回りではありません。金融株は増配や自社株買いも投資材料になりやすいですが、ETF同士を比べるなら、分配利回りだけでなく値上がりを含めたトータルリターンを見る方が公平です。
流動性は1631の方が厚い
直近の90日平均では、1631の平均売買高は約7,280口、平均売買代金は約2.91億円。1632は約1,712口、約0.72億円でした。1631の方が日々の売買は明確に厚いです。
一方、観測時点の気配スプレッドは1631が約0.13%、1632が約0.12%で、大差はありませんでした。スプレッドは時々刻々変わるので、実際に注文するなら板と指値は確認したいところです。
僕のポートフォリオは、すでに銀行とMUFGに偏っている
商品単体の比較なら、金利上昇テーマに1631はかなり分かりやすいです。
でも「僕が次に何を増やすか」は別問題です。
僕は1631を持ち、その約3割を占めるMUFGも100株持っています。つまり1631を追加すると、銀行セクターだけでなくMUFGへの重複もさらに大きくなります。
1632を追加すれば、東京海上、第一ライフ、オリックス、野村など、これまで1631では取れなかった利益源泉を足せます。金融セクターへの強気を維持しつつ、銀行だけへの集中を少し薄める、という意味はあります。
もちろん、金融そのものを増やす理由がなければ、無理に1631と1632を両方持つ必要はありません。TOPIXにも銀行・保険・証券は含まれています。両方持つ意味があるのは「日本株の中でも金融を意図的にオーバーウェイトしたい」ときです。
金利が逆に下がったら?
| シナリオ | 1631への主な影響 | 1632への主な影響 |
|---|---|---|
| 利下げ | 資金利益改善期待が弱まりやすい | 生保の再投資利回り改善が鈍る一方、債券価格上昇はプラス要因になり得る |
| 景気後退 | 貸出需要・信用コスト悪化に注意 | 証券の売買・投資銀行、保険の運用環境に逆風 |
| 株安 | 手数料・株式保有等に影響 | 証券・資産運用への影響がより出やすい |
| 金利急騰 | 債券評価、預金コスト、信用コストに注意 | 保険の債券含み損・売却損、ALMへの影響に注意 |
「金利上昇が続く」だけを前提にしない方がいいです。特に長期金利は日銀の政策金利だけで決まらず、物価、財政、海外金利、需給などでも動きます。今週は10年国債利回りが約30年ぶりの高水準を付ける場面もあり、政策金利だけでなく長期金利の動きも金融株へ大きく効く局面です。
自分なら今どっちを増やす?
金融セクターへ追加資金を入れる前提なら、今の僕なら1632を新規で少額から検討します。
1631より1632の方が「金利上昇で儲かる」と判断したからではありません。金利上昇への直接感応度だけなら、むしろ1631の方が分かりやすいです。
理由は、僕がすでに1631+MUFGを持っているからです。追加の1円で何を増やせるかを見ると、1631は既存の銀行・MUFGへの上乗せ、1632は保険・その他金融・証券という別の利益源泉への分散になります。
選択肢を整理すると、僕の場合はこうです。
- A. 1631を増やす:金利上昇テーマには素直。ただし銀行偏重が強まる
- B. 1632を新規購入:金融内分散を増やせる。僕の現状では一番意味を作りやすい
- C. 両方持つ:金融セクター全体を意図的に厚くしたいならあり
- D. MUFGだけ増やす:個別企業への確信が必要。次の記事で別途比較する
- E. 金融を増やさない:TOPIXなどで十分なら最もシンプル
その後の日銀9月会合では、政策金利が1.0%から1.25%へ引き上げられました。銀行にとって金利正常化というテーマはさらに分かりやすくなりましたが、僕自身の結論は変わりません。1631をすでに持ち、MUFGも重ねて保有している僕が金融を追加するなら、分散という意味で1632を少額から検討します。
まとめ:金利なら1631、今の僕の追加先なら1632が気になる
- 1631は銀行に集中し、メガバンク3社で約66%
- 1632は保険60.7%、その他金融21.4%、証券等17.8%で、銀行とは利益源泉が違う
- 金利上昇の直接的な収益感応度は銀行の方が追いやすい
- 生保は高い利回りでの債券再投資・入替えが順ざや改善につながる一方、債券価格下落やALMも重要
- 証券は金利より、株価・売買・AUM・IPO・M&Aなど資本市場の影響が大きい
- 直近の同期間リターンでは1631が1632を上回っているが、金利だけが原因とは断定できない
- 僕は1631+MUFGをすでに持つため、追加するなら1632の方が金融内分散を増やしやすい
- そもそも金融をオーバーウェイトする必要がなければ、TOPIXだけでも金融株は持てる
次は「銀行セクターを持つ」と決めた後の話として、1631銀行ETFとMUFG個別株のどちらで持つ方が自分に合うかを比較します。
FAQ
Q. 金利上昇なら1631と1632のどちらが有利ですか?
政策金利とのつながりが分かりやすいのは1631です。ただし株価は金利だけで決まらず、1632も保険の運用利回り改善など恩恵を受ける可能性があります。
Q. 1632は保険ETFですか?
違います。2026年8月末時点で保険が約61%を占めますが、その他金融と証券・商品先物も含む「金融(除く銀行)」ETFです。
Q. 1631とMUFGを両方持つ意味はありますか?
ありますが、MUFGへの重複が大きくなります。1631の約3割がMUFGなので、個別株を足すのは「銀行分散+MUFGをさらに厚くする」という意思表示になります。詳細は別記事で比較予定です。
Q. 1631と1632を両方持てば金融全体へ分散できますか?
銀行、保険、証券、その他金融へ広げられます。ただしTOPIXにもそれらは含まれるため、両方を持つのは金融セクターを市場平均より厚くしたい場合に意味があります。