
調査基準日:保有状況は2026年9月7日。ETF・指数・投信の月次データは原則2026年8月31日。株価指標は2026年9月11〜14日に確認。数値は将来の成果を保証するものではありません。
PBR1倍割れ解消ETFを34万円くらい持っている
僕は2080「PBR1倍割れ解消推進ETF」を特定口座で161口持っています。
2026年9月7日時点の平均取得単価は2,034.68円、時価は2,121円、評価額は341,481円。評価損益は+13,897円、+4.24%です。一応、利益は出ています。
一方で、eMAXIS Slim 国内株式(TOPIX)も持っています。特定口座は53,088口、評価額173,470円、評価損益+19,860円、+12.92%。NISAつみたて投資枠にも601口、1,964円分あります。
ここで素朴な疑問が出ました。
「高い信託報酬を払って2080を持っているけど、普通にTOPIXでよかったりせん?」
僕が2080を買った一番の理由は、東証のPBR改革へ全力で賭けたかったからではありません。半導体へ偏ったポートフォリオをならすためのヘッジです。
当時の保有資産には、SanDisk、キオクシア、NVIDIA、Western Digital、NF日経半導体ETFなどが重なり、2026年6月時点の「半導体・AIインフラ」は資産全体の約29%。銘柄数はあっても、メモリー需給という同じ材料で動きやすい状態でした。
そこで、銀行、自動車、商社、保険などを多く持つ2080を加えました。半導体が崩れたら2080が必ず上がるという意味のヘッジではなく、業種と投資スタイルの偏りを和らげるためのヘッジです。
ただし、+4.24%と+12.92%を比べて「TOPIXの圧勝」とは言えません。買った日が違うからです。この数字は、僕が両方を実際に持っているという記事の出発点にだけ使います。商品の実力は、同じ期間の分配金再投資ベースで比べます。
2080は「低PBR株を全部買うETF」ではない
正式名称は「PBR1倍割れ解消推進ETF」、証券コードは2080。2023年9月6日設定、翌7日に東証へ上場したアクティブETFです。売買単位は1口、年1回(原則9月10日)決算で、NISA成長投資枠の対象です。ベンチマークはありません。
運用の流れは、ざっくり次の通りです。
- PBR1倍未満の国内上場株を中心に候補を出す
- 利益水準、財務状況、開示情報、流動性などを運用会社が総合判断する
- 企業価値改善とPBR上昇による収益機会を狙う
つまり「PBR0.9倍以下を機械的に買う指数」ではありません。PBRが1倍を超えたから即売却するルールでもなく、株価、ファンダメンタルズ、市場環境を見て保有を続けることがあります。
さらに最新目論見書には、PBR1倍割れの解消が大いに進んだ市場では、資本コストを意識した経営などによりさらにPBR上昇が見込める銘柄を選べるとあります。テーマが縮んだら運用不能になる設計ではない一方、名称から想像するより裁量の広いファンドです。
2026年8月末の基準価額は2,118円、純資産総額は125.57億円。2024年の分配金は1口27.48円、2025年は42.03円、累計69.51円です。公式月報の流動性表示は、平均スプレッド0.50%未満、マーケットメイカー2社以上、上位5気配の金額5,000万円以上。日々の出来高は変わりますが、9月10日は88,280口でした。売買時は成行ではなく板とiNAVを確認したい規模です。
TOPIXとは何が違う?
TOPIXは日本株市場を広く表す浮動株時価総額加重指数です。2026年8月末の構成銘柄は1,636社。eMAXIS Slim 国内株式(TOPIX)は、そのTOPIX(配当込み)への連動を目指すインデックスファンドです。
| 項目 | 2080 PBR1倍割れ解消推進ETF | eMAXIS Slim 国内株式(TOPIX) |
|---|---|---|
| 運用 | アクティブ | TOPIX(配当込み)連動 |
| 投資対象 | 低PBR・改善余地を運用会社が選別 | 日本株市場を幅広く保有 |
| 銘柄数 | PCF集計で約478銘柄 | TOPIXは1,636銘柄 |
| ベンチマーク | なし | TOPIX(配当込み) |
| 信託報酬(税込) | 年0.99% | 年0.143% |
| NISA | 成長投資枠 | つみたて投資枠・成長投資枠 |
| 分配 | 原則年1回 | 原則ファンド内で再投資、分配抑制 |
| 主な偏り | 銀行、バリュー、企業改革期待 | 時価総額どおりの市場全体 |
| 入替 | 運用会社の判断 | 指数ルールに連動 |
2080の保有銘柄の多くはTOPIXにも入っています。両方持っても地域分散は増えません。増えるのは、日本株の中で低PBR、金融、株主還元、資本効率改善へ傾ける度合いです。
ただ、僕の目的ではこの偏りこそが必要でした。TOPIXは市場全体を買える反面、東京エレクトロン、アドバンテスト、ソニー、日立などの成長・テクノロジー株も時価総額に応じて含みます。半導体関連をすでに多く持つ僕にとっては、TOPIXを足すだけより、2080で金融・大型バリューを意識的に厚くする方が、既存ポートフォリオとの値動きの違いを作りやすかったわけです。
今の2080は何を持っている?
2026年8月末の上位10銘柄は次の通りです。PBRは9月11〜14日の市場データからの概算で、算定元や株価で変動します。
| 銘柄 | 比率 | PBR目安 | 改善テーマの例 |
|---|---|---|---|
| みずほFG | 4.84% | 1.85倍 | ROE10%超の定着、自己株取得 |
| 三井住友FG | 4.82% | 1.66倍 | 累進配当、1,800億円の自己株取得 |
| 三菱UFJ FG | 4.79% | 1.85倍 | ROE改善、増配、1,000億円の自己株取得 |
| ゆうちょ銀行 | 3.57% | 1.27倍 | ROE目標、自己株取得 |
| パナソニックHD | 3.37% | 1.8倍前後 | ROIC重視、低収益事業の構造改革 |
| トヨタ自動車 | 3.32% | 1倍弱 | 自己株取得・消却、資本効率改善 |
| 住友商事 | 2.52% | 1.86倍 | 累進配当、総還元性向40%以上 |
| MS&AD | 2.29% | 1.1倍前後 | 政策保有株売却、大規模な自己株取得 |
| 本田技研工業 | 2.25% | 0.52倍 | 自己株取得、DOE導入、政策保有株縮減 |
| オリックス | 2.07% | 1.4〜1.6倍 | ROE11%以上目標、配当と自己株取得 |
上位10銘柄だけを見ると、8銘柄はすでにPBR1倍超、1倍未満はトヨタとホンダでした。ここが商品名との大きなギャップです。
しかし、これは運用ルール違反ではありません。買った後にPBRが上がっても、改善余地が残ると判断すれば持ち続けられます。むしろ金融株のPBR上昇を途中で全部降りなかったことが、直近の好成績につながった可能性があります。
業種構成も特徴的です。銀行が29.45%で、TOPIXより明確に厚い。次いで輸送用機器8.84%、卸売8.22%、電気機器7.99%、保険6.36%です。上位4銀行だけで約18%。2080を買うことは、PBR改革だけでなく、銀行・大型バリュー株にもかなり賭けることになります。
なぜPBR1倍割れが注目されたのか
きっかけは、東証が2023年3月31日にプライム・スタンダード全上場会社へ出した「資本コストや株価を意識した経営」の要請です。
PBRは「ROE×PER」と分解できます。PBRが低い企業は、単に株価が安いのではなく、収益性が低い、成長期待が乏しい、余剰資本が多い、資本コストを上回るリターンを出せていない、と市場に見られている場合があります。だから東証の主眼は「自社株買いをしてPBR1倍を超えれば終了」ではありません。
求めているのは、資本コストと資本収益性の把握、取締役会での分析、改善計画の開示、投資家との対話、事業ポートフォリオ改革、成長投資まで含む継続的な経営です。増配、自社株買い、政策保有株売却は有力な手段ですが、それだけでは稼ぐ力は増えません。
2026年4月のアップデートでは「経営資源の適切な配分」がさらに強調されました。2026年7月末時点の開示企業一覧も更新が続いており、改革テーマは終わっていません。ただし、2023年と2026年のPBR1倍未満企業比率は、同じ母集団・算定日の東証公式値を今回確認できなかったため、見栄えのよい推計値は置きません。PBR1倍超の企業が増え、2080自身の上位銘柄もすでに1倍超が多いことは、テーマが「1倍未満探し」から「改善の継続性を選ぶ」段階へ移った証拠だと考えます。
最大の問題は年0.847%の追加コスト
2080の信託報酬は年0.99%、eMAXIS Slim 国内株式(TOPIX)は年0.143%。差は年0.847ポイントです。
運用残高を一定と仮定した単純計算では、追加コストはこうなります。
| 投資額 | 1年 | 5年 | 10年 |
|---|---|---|---|
| 100万円 | 8,470円 | 42,350円 | 84,700円 |
| 300万円 | 25,410円 | 127,050円 | 254,100円 |
| 500万円 | 42,350円 | 211,750円 | 423,500円 |
| 1,000万円 | 84,700円 | 423,500円 | 847,000円 |
実際は残高が動き、費用は日々控除され、複利や売買コストもあるので概算です。それでも、2080は毎年およそ0.847ポイントを運用で上乗せし続けて、ようやく信託報酬差を回収できます。
同じ期間なら2080はTOPIXに勝っている?
2080はTOPIXを上回ることを運用目標にしていません。それでも「高いコストに意味があったか」を見る比較対象として、TOPIX(配当込み)は妥当です。
2026年8月31日までの公式リターンを同期間で並べると、こうなりました。2080は分配金再投資・信託報酬控除後、TOPIXも配当込みです。
| 期間 | 2080 | TOPIX配当込み | 差 |
|---|---|---|---|
| 1カ月 | +4.96% | +3.85% | +1.11pt |
| 3カ月 | +12.36% | +5.17% | +7.19pt |
| 6カ月 | +11.01% | +6.77% | +4.24pt |
| 1年 | +53.48% | +38.28% | +15.20pt |
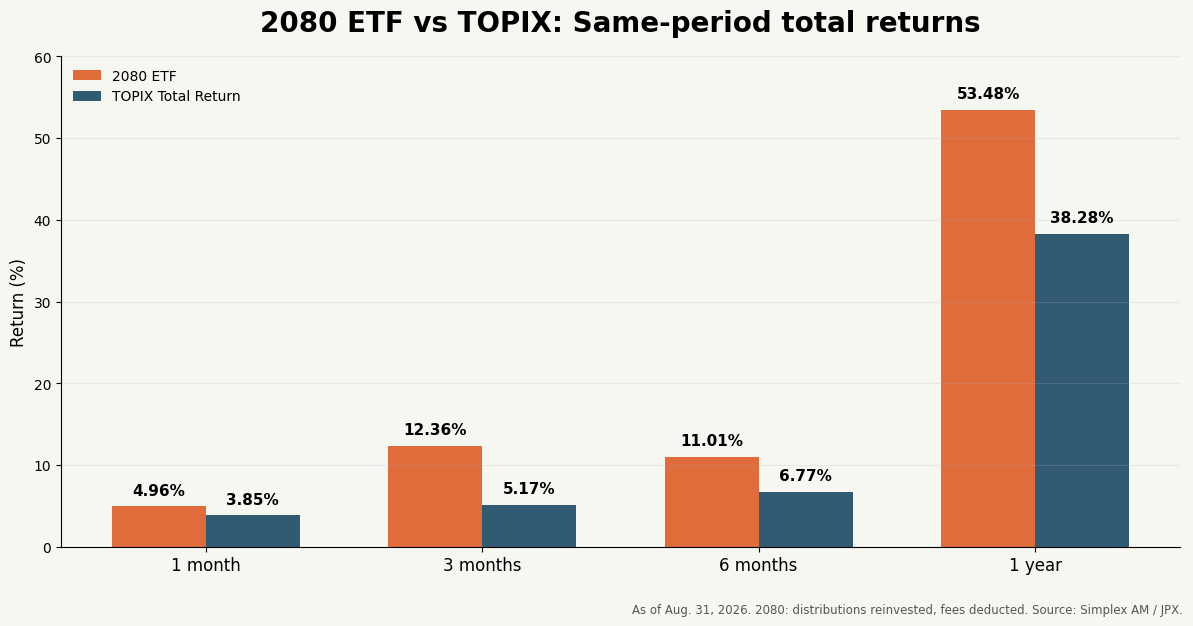
2026年8月31日時点。2080は分配金再投資・信託報酬控除後。出典:シンプレクス・アセット・マネジメント、JPX。
少なくとも直近1年では、2080は追加コストを十分に回収しています。
ただし「PBR戦略が万能だった」とは断定できません。2026年8月は金融株と自動車株がTOPIXを支えた相場で、2080は銀行29.45%。みずほ、SMFG、MUFG、ゆうちょ銀行を厚く持った効果が大きかったと考えるのが自然です。PBR改善だけでなく、金利環境や大型バリュー株優位も追い風でした。
設定来について、2080は+123.60%です。一方、TOPIX公式資料の3年リターン+91.24%は2023年8月31日開始で、2080設定日の9月6日と6日ずれます。厳密な「設定来vs TOPIX」として扱えないため、記事内グラフも1・3・6・12カ月の同期間比較を採用します。近い数字を無理に同期間扱いするより、この方が公平です。
2080が弱くなるのはどんな相場?
直近の好成績の裏返しとして、次のリスクがあります。
- 半導体や成長株が相場をけん引し、低PBR・金融株が置いていかれる
- 金利低下や信用コスト上昇で銀行株が弱くなる
- 業績悪化でPBRが下がる「バリュートラップ」をつかむ
- 改革期待が株価に織り込まれ、PBR上昇余地が縮む
- 企業が一時的な自社株買いに終始し、ROEや事業収益性が改善しない
- アクティブ判断が外れ、年0.847ポイントのコスト差だけ残る
TOPIXにも銀行株やトヨタは入っていますが、2080ほど厚くありません。2080のリスクは「日本株だから」だけではなく、特定スタイルと業種への傾斜から生まれます。
2080は半導体偏重のヘッジになる?
結論から言うと、完全なヘッジではないが、業種分散としては機能します。 半導体株も2080も株式なので、日本株全体の急落では一緒に下がり得ます。現金や短期国債のように下落を直接打ち消す商品ではありません。
一方、利益ドライバーは違います。半導体・メモリー株はAI投資、設備投資、製品価格、在庫循環の影響が大きい。2080の銀行は金利と利ざや、商社は資源・事業投資、自動車は販売や為替、保険は保険収益や政策保有株売却が主な材料です。
2080を足す狙いは、半導体サイクルだけで資産全体が決まりすぎる状態を弱めること。ただし銀行29.45%という新しい偏りを抱えるため、半導体集中を銀行集中へ置き換えていないかは定期確認が必要です。
自分の2080とTOPIXを改めて見る
僕の保有額は、2080が約34.1万円、eMAXIS Slim 国内株式(TOPIX)が特定口座とNISAを合わせて約17.5万円。この2商品だけを合計すると、2080が約66%、TOPIXが約34%です。
つまり「TOPIXをコア、2080をサテライト」と呼ぶには、この2商品だけを見るとサテライトの方が大きい。ただし、2080を買った目的はTOPIX部分だけを補うことではなく、資産全体にあった半導体偏重をならすことです。2080とTOPIXの金額比だけで役割を決めると、その意図を見落とします。
両方持つ意味はあります。ただし、同じ日本株を2商品に分けただけで分散できたわけではありません。TOPIXで市場全体を持ち、2080で企業改革・低PBR・銀行・大型バリューをオーバーウェイトする。その結果として、別に持っている半導体株との業種バランスを取る構造です。
逆に、そのテーマに強い確信がないならTOPIXだけの方が合理的です。1,636銘柄へ低コストで分散でき、運用会社の選別とテーマ失速のリスクを負わずに済みます。
僕は2080をこのまま持つ?
僕が買った目的まで含めて判断すると、2080はこのまま保有を継続します。ただし、機械的な追加購入はせず、半導体比率とのバランスを見て使います。
理由は4つです。
- 半導体・メモリー関連と利益ドライバーが異なる銀行、商社、自動車、保険をまとめて増やせる
- 直近1年は同期間のTOPIX配当込みを15.20ポイント上回り、少なくとも足元では高コストを回収できた
- 東証改革は続いており、増配、自社株買い、政策保有株売却、ROE改善の余地も残る
- ただし上位10銘柄の8社がすでにPBR1倍超で、銀行比率も約3割。初期の「1倍割れ解消」より、運用会社の継続判断へ賭ける色が強くなった
保有を続けることと、今の価格でさらに増やすことは別です。半導体比率が下がっているのに2080だけを積み増せば、今度は銀行・バリューへ偏ります。追加購入の判断基準は「2080がTOPIXに勝っているか」だけでなく、資産全体の半導体比率が再び高まりすぎていないかです。
TOPIXは日本株のコアとして積み立て、2080は半導体偏重をならす必要があるときに使う。僕の場合、この役割分担の方が購入理由と一致します。
まとめ:TOPIXの代わりではなく、改革テーマの上乗せ
- 2080はPBR1倍未満銘柄を機械的に全部買うETFではなく、運用会社が選ぶアクティブETF
- PBR1倍を超えた銘柄も継続保有でき、上位10銘柄の多くはすでに1倍超
- 信託報酬は年0.99%で、eMAXIS Slim 国内株式(TOPIX)より年0.847ポイント高い
- 直近1年は同期間のTOPIX配当込みを15.20ポイント上回り、足元ではコストを回収できた
- ただし銀行約3割で、PBR改革だけでなく金融・大型バリュー相場への賭けでもある
- 僕が2080を買った理由は、半導体へ偏ったポートフォリオを銀行・商社・自動車などでならすため
- これは市場下落を防ぐヘッジではなく、業種・投資スタイルの偏りを弱めるヘッジ
- TOPIXと両方持つのは地域分散ではなく、日本株内のスタイル上乗せ
- PBR1倍割れが減るほど、「1倍超後も伸びる企業」を選ぶ運用力が重要になる
2080を持つ最大の理由は、単に「低PBRだから安い」ではありません。僕の場合は、半導体サイクルとは異なる銀行、商社、自動車、保険をまとめて持ちつつ、日本企業の資本効率改善も取りに行けることです。
半導体偏重がない人や、金融・大型バリューをあえて厚くする理由がない人なら、低コストTOPIXで十分です。2080の高いコストは、誰にとっても必要な保険料ではありません。
僕の場合は、PBR1倍割れを解消する前に2080を持つ理由を消す必要はありませんでした。半導体への偏りをならす役割があるからです。ただ、今後は年0.847%の追加コストに見合う超過収益、資産全体の半導体比率、2080側の銀行偏重をセットで定期確認します。
FAQ
2080はPBR1倍未満の企業だけを持っていますか?
いいえ。PBR1倍未満を中心に選びますが、1倍を超えても即売却せず、改善余地があると判断すれば保有を続けられます。2026年8月末の上位10銘柄は、9月時点の市場データで8銘柄が1倍超でした。
2080はTOPIXに勝つことを目標にしていますか?
いいえ。2080はベンチマークを採用しておらず、中長期の信託財産の成長を目指します。TOPIXはコストに見合うか検証するための比較対象です。
2080の信託報酬は高いですか?
年0.99%で、eMAXIS Slim 国内株式(TOPIX)の年0.143%より0.847ポイント高いです。100万円なら単純計算で年8,470円の差になります。
2080とTOPIXを両方持つと分散になりますか?
銘柄数は増えても、多くが重複するため地域分散にはなりません。TOPIX内の低PBR・金融・企業改革期待銘柄を上乗せする「スタイル傾斜」です。
PBR1倍未満なら割安ですか?
必ずしも割安ではありません。低収益、低成長、過剰資本、ガバナンス不全など、評価が低い理由がある企業もあります。改善が実現しなければバリュートラップになります。