※2026年10月時点のJPX公表資料をもとに作成しています。
※本記事は指数制度の解説と筆者の検討記録です。特定の金融商品・個別銘柄の売買を勧めるものではありません。
TOPIXが大きく変わります。
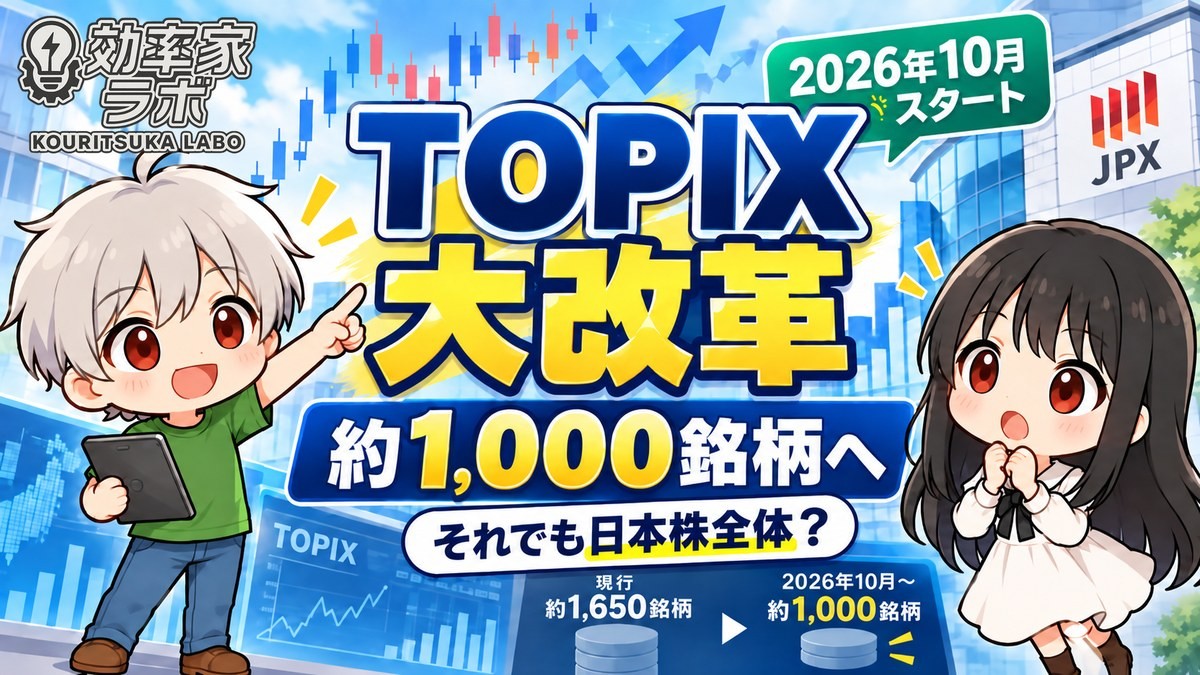
今回の初回定期入替では、新たに35銘柄が選定される一方、683銘柄が移行措置の対象になりました。
現在の1,600銘柄超から、最終的には約1,000銘柄規模へ。
最初にこの改革を知ったときは、「600社以上も減らして、日本株全体を表す指数と言えるの?」と思いました。
ただ、調べていくと印象はむしろ逆になりました。
JPXの事前試算では、構成銘柄を1,654銘柄から約1,050銘柄へ減らしても、浮動株時価総額ベースでは日本市場の97.5%から96.6%をカバーします。
約600社減らしても、失うのは0.9ポイントです。
それなら「600社も減らして大丈夫?」ではなく、「なぜ今まで1,600社以上も必要だったのか?」と考えた方が、今回の改革を理解しやすいのではないか。
この記事では、制度変更そのものよりも、「新TOPIXは日本株を長期で積み立てる指数として以前より選びやすくなったのか」という視点で考えます。
結論:指数設計としては、以前よりTOPIXを選びやすくなった
僕の結論は、少なくとも指数の設計という点では、以前より日本株の積立先としてTOPIXを選びやすくなった、です。
理由は4つあります。
- 約1,000社まで減らしても、浮動株時価総額で日本市場の約96.6%をカバーする試算
- 流動性の低い銘柄を減らし、実際に運用しやすい指数へ近づく
- プライム、スタンダード、グロースを横断して選ぶ
- 市場で規模と流動性を獲得した企業が入りやすく、条件を満たせなくなった企業は比重を落とす
ただし、「新TOPIXの方が日経平均より儲かる」という意味ではありません。
指数としての設計が良くなることと、将来のリターンが高くなることは別です。
今回考えたいのは、「日本株を長期間、広く持つための指数としてTOPIXの仕組みは良くなったのか」です。
約600社減っても、浮動株時価総額で日本市場の96.6%をカバー
今回の改革で一番分かりやすい数字が「96.6%」です。
JPXが2026年3月末を基準に行った事前試算では、構成銘柄数は1,654銘柄から約1,050銘柄へ減少します。
一方、プライム・スタンダード・グロース3市場全体の浮動株時価総額に対するカバー率は97.5%から96.6%への低下にとどまります。
ここでいう96.6%は、上場企業の96.6%という意味ではありません。
市場で実際に流通している株式をもとに計算した「浮動株時価総額」で見ると、新TOPIXで日本市場の約96.6%をカバーする、という意味です。
つまり、約600社減らしても、浮動株時価総額ベースでは日本市場の大部分が残ります。
しかも、構成銘柄の浮動株時価総額の中央値は約526億円から約1,360億円へ、1日売買代金の中央値は約4.2億円から約11.8億円へ上昇する試算です。
銘柄数を広げること自体を目的にせず、「日本市場を広くカバーしながら、実際に投資しやすい銘柄を持つ」方向へ変えるわけです。
なぜTOPIXを変えるのか|連動資産は約160兆円
TOPIXは日本株の市場平均を示す代表的なベンチマークです。
JPXによると、TOPIXに連動するETF、投資信託、年金信託などの運用資産は2026年6月末時点で約160兆円に達しています。
これだけ大きな資金が連動する指数では、「日本市場を代表しているか」だけでなく、「実際にその構成で運用できるか」も重要です。
流動性の低い銘柄を大量に組み入れれば、指数に連動するための売買そのものが市場へ影響を与えやすくなります。
JPXも今回の見直しについて、市場代表性に加えて「投資対象としての機能性」をさらに高めることを目的に掲げています。
今回の改革は、単なる銘柄削減ではなく、巨大なパッシブ資金が実際に追随しやすい指数へ作り直す改革と見る方が近そうです。
3市場から選ぶことで、TOPIXの新陳代謝が強くなる
次期TOPIXでは、プライム・スタンダード・グロースの3市場を共通の母集団として定期的に選定します。
新規採用では、年間売買代金回転率と浮動株時価総額が主な基準になります。
重要なのは、市場区分そのものではありません。
スタンダードやグロースでも、市場から評価されて規模と流動性が大きくなればTOPIXへ入れる。逆に、既存のTOPIX銘柄でも基準を満たせなくなれば、比重が段階的に低下します。
今回の正式な初回選定でも、スタンダードとグロースから新たな銘柄が選ばれました。
これまでよりも「市場で規模と流動性を獲得した企業がTOPIXに入りやすい」仕組みになります。
「TOPIXに入っているから買われ続ける」構造を弱め、「市場から評価され、規模と流動性を獲得した企業がTOPIXに入りやすい」仕組みへ変わる。
ここは今回の改革でかなり重要だと思います。
企業側にもIRを意識する理由が増える
ここからは制度そのものではなく、僕の解釈です。
TOPIX採用で市場からの評価や流動性が以前より重要になるなら、企業側には投資家へ自社の価値を説明する理由も増えます。
もちろん、IRを頑張ればTOPIXに入れるという単純な話ではありません。最終的に選定へ効くのは市場で形成された時価総額や売買です。
ただ、上場しているだけで日本株の代表になれるのではなく、投資家から評価され、売買される必要がある。
その競争が強まること自体は、日本市場にとって悪いことではないと思います。
だからといって、移行措置銘柄が「悪い会社」ではない
一方、TOPIXの基準を満たさないことと、企業の事業価値が低いことは同じではありません。
今回重視されているのは、浮動株時価総額や流動性です。
業績が良くても時価総額が小さい企業はありますし、将来大きく成長する企業がTOPIXの外側にいることもあります。
今回の改革で言えるのは、「TOPIXという巨大な資金が連動する指数に組み入れる対象として、相対的に投資しやすいか」ということです。
企業の良し悪しを判定するランキングではありません。
それなら500社まで減らしてもいいのでは?
ここまで調べると、逆の疑問が出てきました。
約1,000社で日本市場の96%以上をカバーできるなら、「500社くらいまで減らしてもいいのでは?」という疑問です。
米国にはS&P500がありますし、日本にもTOPIX500という500銘柄の指数があります。
500社まで絞れば、さらに流動性の高い企業へ集中できます。
一方で、TOPIXには「日本株市場を広く表すマーケット・ベンチマーク」という役割があります。さらに絞れば、中小型株や、これから大型化する企業を取り込む範囲も狭くなります。
約1,600社では広すぎた。では500社で十分なのか。
今回の約1,000社は、その間を取った設計と見ることもできます。
ただし、「約1,000社が最適なのか」は別問題です。ここは今回の改革を評価したうえでも、まだ疑問として残ります。
「JPX日経400でいいのでは?」とも思った
500社前後まで絞るなら、JPX日経インデックス400もあります。
ただし、JPX日経400はTOPIXを単純に400社へ絞った指数ではありません。
ROE、営業利益、時価総額などを使って企業を選別し、定性的な要素も加味します。
つまり、新TOPIXは「市場から評価され、投資可能な企業を広く持つ」指数。JPX日経400は、収益性や資本効率なども評価して企業を選ぶ指数です。
銘柄数は近くても思想が違います。
S&P500も単純な時価総額上位500社ではないため、「日本版S&P500はこれ」と一本に決めるより、それぞれ何を基準に企業を選んでいるかを見る方が分かりやすいと思います。
日経平均との違いはむしろ明確になる
TOPIXが約1,000社へ減っても、日経平均に近づくわけではありません。
日経平均は225銘柄で構成される株価平均型の指数です。一方、新TOPIXは約1,000銘柄規模を維持し、浮動株時価総額加重型です。
かなり単純化すると、日経平均は「日本を代表する225社を比較的濃く持つ指数」。新TOPIXは「日本企業の成長を広く取り込む指数」。
この違いで考えると分かりやすいと思います。
日本株を積み立てるならTOPIXへ乗り換えるべき?
では、今回の改革を見て、日経平均からTOPIXへ乗り換えるべきなのでしょうか。
そこまでは言えません。
すでにTOPIXを積み立てている人なら、今回の改革を理由にTOPIXから離れる必要性はむしろ小さくなったと思います。
新しく日本株の積立先を選ぶなら、「日本市場を広く持ちたい」という人にとってTOPIXは以前より選びやすくなります。
一方、すでに日経平均を積み立てている人が、今回の改革だけを理由に乗り換える必要があるとは考えていません。
指数設計が改善することと、将来のリターンが高くなることは別だからです。
日経平均の一部大型株が今後も大きく上昇すれば、225社へ集中していることが有利に働く可能性があります。逆に、日本の中小型企業から次の大型企業が育てば、広く持っているTOPIXが有利になる可能性もあります。
これは事前には分かりません。
今回の改革は「TOPIXが上がりやすくなる改革」ではなく、「日本株市場を長期保有するための指数として、設計を整理する改革」と見る方が適切です。
移行措置683銘柄は一気に消えるわけではない
今回、移行措置の対象になった683銘柄が一度にTOPIXから消えるわけではありません。
ウエイトは四半期ごとに段階的に低減されます。
また、2027年10月には再評価が予定されており、継続基準を満たした銘柄には移行係数0.500が継続適用されます。
TOPIXに連動する資産が約160兆円規模まで膨らんでいる以上、一度に大規模な売買を発生させないための措置です。
個別株投資家にとっては需給材料として確認する価値がありますが、「移行措置=企業価値がなくなった」という意味ではありません。
まとめ:600社減ることより「96.6%残る」ことを見る
TOPIX改革を調べる前は、「600社も減らして日本株全体と言えるのか?」と思っていました。
調べた後は、むしろ逆です。
「約1,000社まで減らしても、浮動株時価総額で日本市場の96%以上を持てるなら、なぜ今まで1,600社以上も必要だったのか?」
今回の改革は、TOPIXを狭い指数にするというより、「日本株を広く持つために、本当に必要な銘柄を選び直す改革」と考える方がしっくりきます。
個人投資家にとって重要なのは、構成銘柄が600社ほど減ること自体ではありません。
日本株を広く積み立てるというTOPIXの役割をほぼ残したまま、流動性を重視し、指数の新陳代謝が強くなることです。
少なくとも指数の設計という点では、僕は以前よりTOPIXを選びやすくなったと感じています。
ただ、ここまで調べるともう一つ疑問が残ります。
本当に約1,000社必要なのか。500社ではダメなのか。
これはTOPIX500との比較も含めて、別途もう少し掘ってみたいところです。