
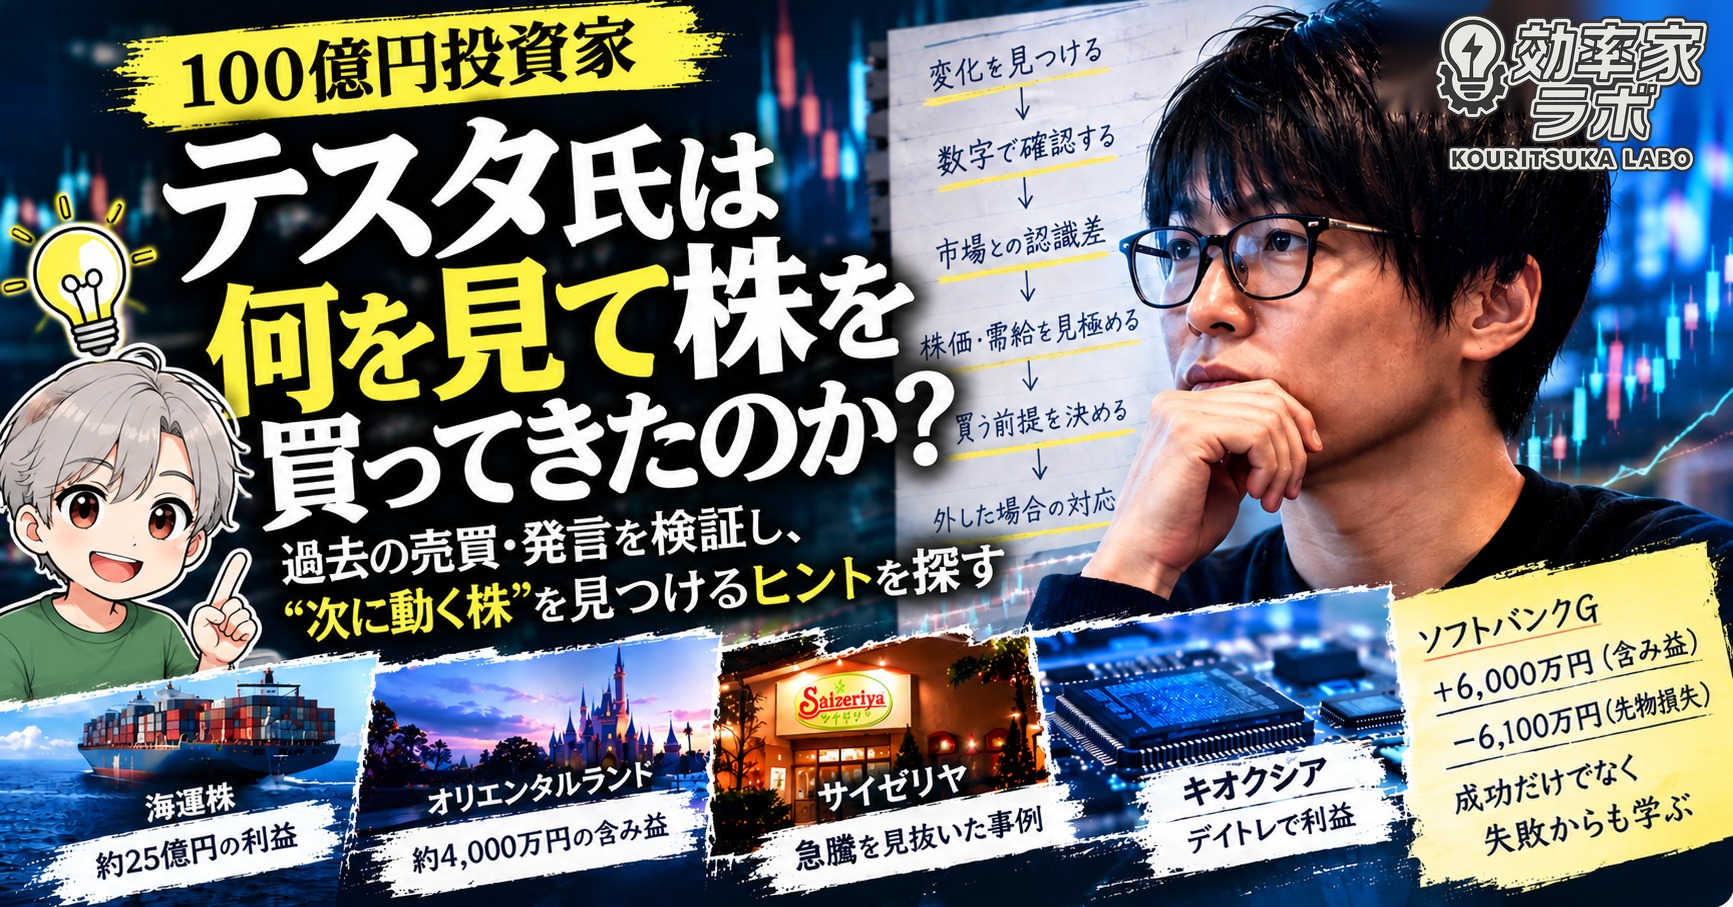
「テスタ氏が今、何を買っているか」を知れば、次に上がる株も分かるのか。
2026年のPIVOTでは、キオクシア、オリエンタルランド、サイゼリヤで利益を出した事例が紹介され、ソフトバンクグループ、トヨタ、楽天グループ、サイバーエージェントなども今後の注目銘柄として取り上げられました。
ただ、ここで銘柄名だけを後追いすると、かなり大事な部分を落とします。
テスタ氏は2005年から株式投資を続け、累計利益100億円を超えた個人投資家です。一方で、現在の投資スタイルは昔の「デイトレーダー」という一言では説明できません。デイトレ、中長期、高配当、米国株などを別の目的・時間軸で使い分けています。
そこでこの記事では、「テスタ氏のおすすめ銘柄」を並べるのではなく、公開されている過去の売買と発言をさかのぼりました。
結論から言うと、万能な「テスタ式スクリーニング条件」は見つかりませんでした。
その代わり、今回確認できた公開事例から持ち帰りやすかったのは、銘柄名ではなく「変化を見つけ、数字につなげ、市場とのズレを確認し、間違っていたら修正する」という判断の順序でした。
先に結論|テスタ氏の投資法は1つではない
まず押さえておきたいのは、テスタ氏がすべての投資を同じルールで行っているわけではないことです。
マネックス証券のインタビューでは、デイトレでは値動きと流動性を重視し、ファンダメンタルズは考慮しないと説明しています。業績を見てしまうと「良さそうだから損切りできない」という判断が入り得るためです。
一方、高配当投資では、安定して配当を出している高利回り銘柄を保有し、業種も分散する考え方を示しています。本人もデイトレと配当投資では「完全に脳を分けて」考えていると説明しています。
さらに資金量が大きくなるにつれて、短期売買だけでは資金効率が落ち、中長期へ投資対象を広げました。2026年には米国株なども組み合わせ、「売らない資産」を作る分散投資も進めています。
つまり、キオクシアのデイトレと、海運株の中期投資と、高配当株の長期保有を同じ物差しで比べること自体が間違いです。
今回探すのは「何を買えばいいか」ではなく、それぞれの局面で何を変化として認識していたかです。
過去の売買を答え合わせすると、何を見ていたのか
コロプラ|ヒット商品を「業績が変わるか」まで考えた
2019年のコロプラは分かりやすい成功例です。
『ドラゴンクエストウォーク』がヒットし、テスタ氏は想定以上の利益を得たと振り返っています。重要なのは「人気ゲームだから買う」で終わっていないことです。
中長期投資では、「ヒットしそうな商品が出る→業績も伸びる」「次の時代に伸びる分野→企業の数字も変わる」といった自分なりの前提を作って買うと説明しています。決算を見て次の数字がさらに伸びると考えて買う場合もあるそうです。
一方で、コロプラは買った後に急上昇したため利益確定も早く、本人は後から「もっと持っていれば」と振り返っています。
ここから分かるのは、企業の変化を早く見つけることと、天井まで取り切ることは別問題だということです。
海運株|配当だけでなく、市況・業績・株価を同時に見た
2021年の日本郵船や商船三井は、さらに示唆が強い事例です。
テスタ氏は海運株へ大きく資金を振り向けた時期があり、本人インタビューでは「資産の7割に相当する25億円くらい買っていたときもある」と振り返っています。一般投資家がその集中度まで真似する話ではありません。
注目したいのは理由です。
当時は配当利回りが10%を超える水準でしたが、それだけではなく、業績やコンテナ船価格も確認し、利益が急に消える状況ではないと判断していました。加えて、株価そのものの強さも見ています。
つまり「高配当だから買った」ではなく、市況→業績→配当→株価という複数の変化が同じ方向を向いていたケースです。
この考え方は比較的再利用しやすい一方、大きなポジションサイズまで再現する必要はありません。銘柄発見と資金管理は分けて考えるべきです。
ここは私自身の過去記事を読み返すと、さらに面白い比較になりました。私も同じ海運相場で日本郵船を買い、約130万円の利益を確定しています。つまり、後からテスタ氏の事例を眺めているだけではなく、私自身も同じ銘柄・同じ相場に参加していました。
ただし、今になって当時の自分の記事とテスタ氏の説明を並べると、似ていたのは銘柄だけです。私は高配当や長期保有の魅力をかなり強く見ていましたが、テスタ氏は配当利回りだけでなく、コンテナ船価格、業績、株価の強さまでつなげて判断していました。
結果として私も利益は出ましたが、「同じ銘柄を買えた」ことと「同じ解像度で相場を見ていた」ことは別です。この差は、今回の記事で一番確認したかった部分でもあります。
2020年コロナショック|危険に気づいても利益にはならない
成功例だけを見ると、「変化に早く気づけば勝てる」と考えたくなります。しかし、コロナショックはその反例です。
テスタ氏は中国・武漢で感染者が出た段階から警戒していました。それでも日本株がすぐに反応しなかったため様子を見て、その後の急落で5〜6億円の含み損を抱えたと振り返っています。
ここが今回の検証でかなり重要でした。
情報を早く知ることと、その情報を正しいポジションへ変換することは別です。
「ニュースを知っていた」「危険だと思っていた」だけでは先行シグナルになりません。何が起きたら自分の前提が正しいと判断するのか、逆に何が起きたらポジションを落とすのかまで必要です。
キオクシア|これはファンダメンタルズ投資の成功例ではない
2026年のPIVOTで最初に紹介されたのがキオクシアです。ただし、この事例を「テスタ氏がキオクシアの企業価値を見抜いた」と読むのは違います。
動画の章タイトルも「キオクシア デイトレで爆益」。ここで使われたのは、大きな値幅と十分な流動性を利用した短期売買です。
筆者自身もキオクシアを実際に売買しています。ただ、こちらは成功談ではありません。大きく上昇した局面を経験した後、下落局面まで持ち続け、最終的には損切りしました。その後、NAND市況やAIデータセンター需要などから中期の投資対象として改めて検討しています。詳しくはキオクシアでの失敗も含めて実体験を記録した記事にまとめています。
同じ285Aを見ていても、見ているものが違います。
テスタ氏は短期の値動き・流動性。筆者はNAND市場・業績・企業価値を見て中期で持とうとした。銘柄は同じでも、これはほぼ別のゲームです。
私の失敗を振り返ると、「テーマが合っているか」と「どこで利益確定・損切りするか」を十分に分離できていなかった点も大きいと感じます。
「有名投資家と同じ銘柄を買った」だけでは、同じ投資をしていることにはなりません。時間軸と買った理由が違えば、売る理由も違います。
オリエンタルランドとサイゼリヤ|2026年の中期事例
同じPIVOTでは、オリエンタルランドで約4,000万円の含み益、サイゼリヤでは株価急騰を捉えた事例も紹介されています。
ここはキオクシアとは分けて考える必要があります。PIVOT自身も、キオクシアをデイトレ、オリエンタルランドを長期保有の理由、サイゼリヤを急騰を見抜いた方法として章を分けています。
また、動画後半のソフトバンクG、トヨタ、楽天グループ、サイバーエージェントは「今後の注目」として扱われています。「注目している」と「買った」は同じではありません。
この記事でも、この区別は崩しません。
成功銘柄より重要だった「外れたとき」の話
100億円という数字だけを見ると、過去の売買もすべて正解だったように見えます。しかし、本人の発言を追うとそうではありません。
早く売りすぎる。危険を認識していたのに対応が遅れる。先物で方向を間違える。保有株で大きな損失を出す。
2026年5月にも、ソフトバンクグループの含み益が約6,000万円増えた一方、先物では約6,100万円の損失になった取引を本人が公開しています。個別株で当たっていても、別のポジションまで含めれば結果はほぼ相殺でした。
この点は、銘柄探しの記事としては一見遠回りですが、むしろ中心に置くべきだと考えました。
「当たる銘柄を探す能力」だけで20年以上の成績を説明すると、失敗した後にどう処理してきたかが消えてしまうからです。
一般投資家が再現しやすいのも、天才的な板読みよりこちらです。
公開事例から整理した「6つの確認手順」
今回の事例からは、「PER○倍以下」「増益率○%以上」のような万能条件は作れませんでした。
その代わり、今回確認できた公開事例を筆者なりに整理すると、中期投資を調べるときの確認手順は次の6つにまとめられました。テスタ氏本人が提示している「公式6条件」ではありません。
1. 何が変わったのか
新商品、市況、価格改定、決算、需給、株価急落など、以前との違いを探す。
2. その変化は数字へ届くのか
売上、利益率、受注、配当などへ実際につながる経路を確認する。
3. 市場はどこまで気づいているのか
「良い会社」かではなく、その良さが株価へ織り込まれているかを見る。
4. 株価と需給はどう反応しているのか
ファンダメンタルズだけで完結させず、実際の市場反応も情報として使う。
5. なぜ買うのかを言葉にする
テスタ氏は中長期投資で「購入時の前提条件」を重視しています。
6. 前提が崩れたらどうするのか
損切り、縮小、時間軸の変更など、外れた後の行動まで決める。
この6つは「テスタ氏なら買う条件」ではありません。
公開された過去事例から筆者が整理した「調査の順番」です。
6つの確認手順を2026年の別銘柄で動作確認
ここからはテスタ氏本人の保有株・注目株ではありません。
過去事例から整理した確認手順を、別の日本株3社へ試しに当てます。目的は銘柄を選ぶことではなく、「変化を見つけても、そのまま買い判断にはならない」ことの動作確認です。
アバールデータ|変化はあるが、発見が遅い可能性
半導体製造装置向けを手掛けるアバールデータは業績変化が見える一方、株価も9月に年初来高値圏まで上昇しています。
確認すべきなのは「増益だから買い」ではなく、回復が次の四半期以降も続くのか、そして株価がその回復をどこまで織り込んだかです。
つまり、変化を見つけても「発見が遅かった可能性」を確認する必要がある例です。
味の素|成長期待は強いが、市場も気づいている
味の素は電子材料などに成長期待がありますが、その期待はすでに広く知られています。
ここで確認したいのは「AI関連需要があるか」より、市場予想をさらに上回る変化が残っているかです。
「市場はどこまで気づいているか」を飛ばすと、良いテーマを高い期待値で追うだけになりかねません。
すかいらーくHD|改善が数字に出ても、その先を見る
すかいらーくHDは2026年上半期に既存店成長や原価低減などが寄与し、会社は通期業績予想と配当予想を上方修正しました。
サイゼリヤと同じ外食でも、見るべきなのは銘柄名ではなく「経営施策が数字に変わった後も改善が続くか」です。
次に確認するのは、既存店成長の継続、原材料・人件費上昇の吸収、そして市場期待を上回る余地です。
筆者が一番持ち帰りたいのは「同じ銘柄でも別のゲーム」ということ
今回、過去の自分の売買まで並べてみると、海運・キオクシア・サンリオの3つが特に分かりやすい比較になりました。
海運では、テスタ氏と同じ日本郵船を買い、私も利益を出せました。ただし、判断材料の解像度には差がありました。
キオクシアでは、テスタ氏が値動きと流動性を使ったデイトレで利益を狙う一方、私は中期テーマとして持ち、出口で失敗しました。
一方、サンリオでは私自身が約200万円の利益を出しています。低価格での売り出し後の反動や海外人気など、自分なりに「何が変わったか」を考えてポジションを取りました。これはテスタ氏と同じ売買をした例ではありませんが、今回整理した「変化→数字や市場評価→売買判断」という順番を、自分側の成功例から確認する材料になります。
つまり、今回の検証は「テスタ氏なら何を買うか」を当てるためではなく、自分の過去の成功と失敗を見直す物差しとして使う方が有益でした。
その中でも、個人的に一番腑に落ちたのはキオクシアでした。
私はキオクシアで実際に大きく失敗した後、NAND市況やAI需要の変化を見て再び投資対象として検討しています。
一方、テスタ氏の2026年のキオクシアはデイトレです。
同じ株を触っているのに、判断材料はかなり違います。
ソフトバンクGも同様です。筆者はArmやOpenAIなどの保有資産とNAVから見ていますが、テスタ氏の公開発言には、長く付き合って負けてきた経験も含まれています。
だから、「テスタ氏が持っているから」「有名投資家と同じ銘柄だから」は、自分の売買ルールにはなりません。
他人の保有株を見るなら、銘柄名より「何を見て買い、何が起きたら考えを変えるのか」までセットで見る必要があります。
結論|後追いするなら銘柄名ではなく「変化」を追う
テスタ氏の過去売買を追ってみましたが、誰でも使える万能スクリーニング条件は見つかりませんでした。
むしろ本人は、相場や時間軸に応じてやり方を変えています。
それでも再利用できそうな部分はあります。
何が変わったか。
その変化は数字に出るか。
市場はまだ十分に評価していないか。
株価と需給はどう反応しているか。
なぜ買うのか。
間違っていたらどうするのか。
この順番です。
有名投資家の最新保有株を知る方が簡単です。でも、公開された時点ではすでに株価が動いているかもしれませんし、本人と自分では資金量も時間軸も違います。
それなら、銘柄を後追いするより「なぜその時点で買えたのか」を過去から学ぶ方が、次の銘柄を自分で探すときに使いやすい。
今回の答えは、そこでした。
※本記事は特定銘柄の売買を推奨するものではありません。株価・指標・業績等は執筆時点の情報であり、投資判断はご自身で最新情報を確認してください。
主な確認資料
マネックス証券「年間配当額1.5億円超!テスタ氏が明かす配当狙いの投資術」

