- 導入|カードの条件を考えると、家族カードでまとめたくなる
- 結論|家族カードはあり。ただし「家族共通支出だけ」が現実的
- 家族カードのメリット|まとめるほど管理と条件達成は楽になる
- でも、共働き夫婦では「全部まとめる」と不公平感が出やすい
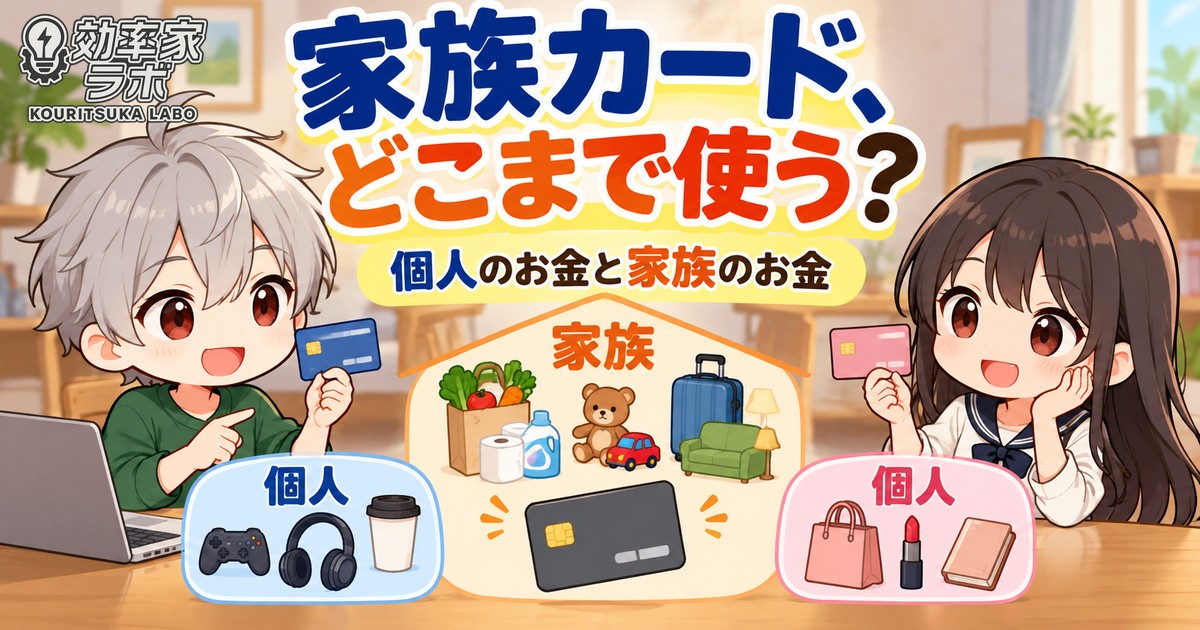
- 個人支出と家族共通支出は分けた方がよい
- 楽天ブラックカードの400万円条件|家族カードは効く。でも無理に寄せない
- 家族共通財布はデビットも有力|還元率より残高が見えることを優先
- 我が家ならこうする|個人カード+共通デビット+一部だけ家族カード
- 家族カードをどこまで使う?家計の考え方で決める
- 家族カードを使うなら、先に4つのルールを決めておく
- まとめ|家族カードでまとめる前に、夫婦で「どこまで共通か」を決める
導入|カードの条件を考えると、家族カードでまとめたくなる
楽天ブラックカードのような年間利用額条件のあるカードを考え始めると、「家族カードを作って夫婦の支払いを全部まとめた方が得なのでは?」と思いたくなります。
我が家も、楽天証券、楽天ペイ、楽天ポイントカード、楽天モバイルなどを使っており、楽天経済圏との相性はかなり良い方です。楽天ブラックカードも気になっています。
しかも、我が家の楽天カード利用は月30万円程度。単純計算なら年間360万円ペースです。あと月3〜4万円ほど、もともと発生する支出を自然に寄せられれば、年400万円も見えてきます。
そうなると、妻にも家族カードを持ってもらい、支払いをまとめる案が浮かびます。
ただ、ここで一度考えたいのが「家族カードで得をすること」と「夫婦の家計がうまく回ること」は同じではない、という点です。
妻は妻で楽天カードを使っています。妻には妻の個人支出があり、自分のポイント、自分の明細、自分で決められる買い物があります。夫側も同じです。
この記事では、家族カードそのものがお得かどうかではなく、共働き夫婦がどこまで家族カードへまとめれば、ポイント還元と家計管理、そして夫婦の納得感を両立しやすいのかを考えます。
結論|家族カードはあり。ただし「家族共通支出だけ」が現実的
先に結論を書くと、共働き夫婦でも「家族共通支出用」と割り切るなら、家族カードは十分ありだと思います。
ただし、我が家で使うなら、妻の個人支出や夫の個人支出まで全部まとめるのではなく、家族共通支出に限定します。
たとえば、食費、日用品、子ども用品、家族旅行、家具家電などです。
一方、服や美容、趣味、個人的な買い物など、それぞれの自由費は各自のカード。その方が、誰の支出なのかが分かりやすく、夫婦それぞれの自由度も残せます。
家族カードは「夫婦のお金を全部一つにする道具」ではなく、「家族共通支出を一つにまとめる道具」と考える方が、共働き家庭では使いやすいのではないかと思っています。
家族カードのメリット|まとめるほど管理と条件達成は楽になる
家族カードには、分かりやすいメリットがあります。
まず、家族共通支出の請求先をまとめやすいこと。食費や日用品、子ども用品などを同じカードへ寄せれば、「家族でいくら使ったか」を追いやすくなります。
次に、ポイントを集約しやすいこと。カード会社によって仕組みは異なりますが、本会員側へ利用額やポイントが集約される設計なら、ポイントが分散しにくくなります。
そして、年間利用額に応じた特典があるカードでは、家族カードの利用が条件達成に役立つ場合があります。
たとえば楽天ブラックカードでは、年間利用額によって楽天証券のクレカ積立のポイント進呈率が変わり、家族カード会員の利用分も判定対象に含まれます。具体的な条件は後ほど整理します。
条件だけを見れば、家族カードへ共通支出をまとめるのは合理的です。
ただし、ここからが共働き夫婦では少しややこしくなります。
でも、共働き夫婦では「全部まとめる」と不公平感が出やすい
楽天ブラックカードの家族カードは、利用額が本会員側へまとめて請求され、ポイントも本会員の楽天ポイント口座へ付与されます。
家計全体で見れば、ポイントが夫側に付いても「家族のポイント」と考えれば問題ない、という家庭もあるでしょう。
ただ、我が家では少し引っかかります。
妻は妻で楽天カードを使っています。妻が自分のお金で買う服、美容、趣味、個人的な買い物まで夫側の家族カードへ寄せると、支払いの主導権だけでなく、ポイントの帰属や明細の見え方まで夫側へ寄っていきます。
夫婦で合意していれば問題ありません。しかし、「還元率が上がるから」という理由だけで片方のカードへ個人支出まで集めると、数字上は効率化でも、生活上の納得感は下がるかもしれません。自分で稼いだお金から自分で決めて使う支出まで、相手側の明細・ポイント・利用実績へ取り込まれる形になるからです。
逆に、夫の個人支出を妻側カードへ全部寄せても同じです。
共働き夫婦では、家計の最適化だけでなく、それぞれが自分で管理できる範囲を残すことも大事です。家族カードを考える前に、「誰のカードにするか」ではなく「どこまでが家族のお金なのか」を決める。この順番の方が納得しやすいと思います。
個人支出と家族共通支出は分けた方がよい
我が家なら、支出を次のように分けます。
| 支出 | おすすめの支払い方 | 理由 |
|---|---|---|
| 妻の個人支出 | 妻のカード | 自由度と納得感を残す |
| 夫の個人支出 | 夫のカード | 個人管理しやすい |
| 食費・日用品 | 家族カード or デビット | 共通支出として見える化 |
| 子ども用品 | 家族カード or デビット | 家族支出として管理 |
| 旅行・家具家電 | 家族カードを含む条件の良いカード | 家族で合意し、還元・保険・利用条件を活かしやすい |
| 交通費 | ビューカード/Suica | 用途特化で管理しやすい |
| 少額決済 | PayPay | 即消費しやすい |
ここで大事なのは、「共通支出=すべて家族カード」と決めないことです。
食費や日用品のように毎月の予算内で管理したい支出は、デビットの方が分かりやすい家庭もあります。
旅行や家具家電のように金額が大きい支出は、家族で合意したうえで、その時点で還元や保険、利用条件などを見て家族カードを含む条件の良いカードへ寄せる方が合理的です。
つまり、「誰の支出か」と「どの決済手段が向くか」は別々に考えた方が整理しやすいです。
楽天ブラックカードの400万円条件|家族カードは効く。でも無理に寄せない
我が家の楽天カード利用は月30万円程度です。
このペースなら、年間では約360万円。400万円との差は約40万円なので、月平均では約3.3万円です。
子ども用品、旅行、家具家電など、もともと予定している家族共通支出の一部を楽天カードへ寄せれば、400万円は現実的な距離です。
しかも、楽天ブラックカードの3.2%判定では、家族カード会員の利用分も年間ショッピング利用額へ含まれます。
それなら家族カードを使えばいい、と考えたくなります。
ただし、我が家では「あと40万円使う」のではなく、「もともと使う40万円の支払先を変える」ことが前提です。
条件達成のために余計な買い物をしたり、妻の個人支出まで無理に夫側へ寄せたりするなら、本末転倒です。
なお、年400万円は楽天ブラックカードそのものの取得条件ではなく、保有者が投信積立3.2%の判定を受けるための条件です。カード自体の申込条件とは別なので、ここは混同しないようにします。
カードの条件に生活を合わせるのではなく、今の生活のまま自然に条件へ届くなら使う。この順番は崩さない方がよいと思っています。
家族共通財布はデビットも有力|還元率より残高が見えることを優先
我が家では、家族共通財布に「ドコモの銀行(ドコモSMTBネット銀行)」のデビットカードを使っています。
デビットを使う理由は、還元率を最大化したいからではありません。
利用代金は原則として口座から即時に引き落とされ、基本的に残高の範囲で使います。そのため、「家族共通財布にあといくら残っているか」が分かりやすいのです。
クレジットカードは便利ですが、今月使った分が翌月以降に請求されます。家族共通財布として使う場合、カード利用額と口座残高を頭の中で差し引く必要が出ることがあります。
デビットなら、残っている金額がそのまま使える予算に近くなります。
もちろん、デビットにも注意点はあります。一部の加盟店では即時引き落としにならない場合がありますし、残高不足なら使えません。
それでも我が家では、「少しでも高い還元率」より、「今いくら使えるかが分かる」ことに価値を感じています。
我が家ならこうする|個人カード+共通デビット+一部だけ家族カード
現時点で我が家なら、「全部楽天に寄せない。全部家族カードにも寄せない。でも、使えるところだけ使う」という形が一番しっくりきます。
妻の個人支出は妻の楽天カード。夫の個人支出は夫のカード。
日常の食費や日用品など、予算を意識したい家族共通支出は、今までどおりデビットを基本にします。
そのうえで、旅行、家具家電、子ども関連のまとまった支出など、「これは家族の支出」と明確に言えるものの一部だけ家族カードへ寄せるのはありです。
楽天ブラックカードの年間利用条件へ自然に近づくなら、その効果も使います。ただし、条件達成が目的にならない範囲にします。
PayPayは、我が家ではポイントや残高を貯め込むより即消費用。交通はビューカードを使い、ポイントはSuicaへ入れる。ここも無理に一本化しません。
一見すると決済手段が多いように見えますが、それぞれの役割を固定してしまえば、毎回どのカードが0.5%得かを考える必要はありません。
家族カードをどこまで使う?家計の考え方で決める
家族カードは「使う・使わない」の二択ではありません。夫婦のお金をどこまで共通にするかで、使う範囲を変える方が現実的です。
| 家計の考え方 | 向く使い方 |
|---|---|
| 家計をほぼ完全に共同管理 | 家族カードへ広く集約 |
| 共通支出と個人の自由費を分けたい | 共通支出だけ家族カード |
| 年間利用額条件も活かしたい | 予定済みの共通支出を家族カードへ寄せる |
| 個人支出の自由度を残したい | 個人カードを残し、共通支出だけ家族カード |
| 日常の共通予算を管理しやすくしたい | デビットを併用 |
| 用途ごとに決済手段を使い分けたい | 無理に一本化しない |
夫婦の収入も支出の分け方も、家庭によって違います。
家計を完全に共同管理している家庭なら、家族カードへかなり集約しても違和感は少ないでしょう。
一方、共通財布とは別に夫婦それぞれの自由なお金を持っている家庭では、個人カードを残した方が管理しやすいはずです。
家族カードを使うなら、先に4つのルールを決めておく
家族カードを作る前に決めておきたいのは、カード会社ではなく家庭内のルールです。
1. どこまでを家族共通支出にするか
食費、日用品、子ども用品、旅行、家具家電など、対象を先に決めます。「家族で使うものなら全部」ではなく、迷う支出の扱いまで決めておくと後で揉めにくくなります。
2. ポイントは誰のものとして扱うか
家族カードでは、カード会社によってポイントの付き方が異なります。楽天ブラックカードの家族カードでは本会員側へポイントが付与されます。
そのポイントを本会員個人のものとするのか、家族旅行や日用品など家族のために使うのか。金額より、最初に認識を合わせておく方が大事です。
3. 明細をどう共有するか
家族共通支出なら、誰が何に使ったかを確認できた方が家計管理は楽です。
一方、個人支出まで常に共有する必要はありません。共通支出だけ共通カード、個人支出は個人カードと分ければ、管理とプライバシーの境界も作りやすくなります。
4. 予算を超えたらどうするか
家族カードは請求がまとまる分、支出が膨らんでも気づくのが遅れることがあります。
月の家族予算を決める、一定額を超えたら相談する、日常費はデビットに残すなど、使いすぎを防ぐ仕組みも一緒に決めておいた方が安心です。
まとめ|家族カードでまとめる前に、夫婦で「どこまで共通か」を決める
家族カードは便利です。
支払いをまとめやすく、ポイントも集約しやすい。年間利用額条件があるカードなら、家族共通支出を寄せることで条件達成に近づくこともあります。
一方、共働き夫婦では、夫婦それぞれに個人のお金と個人の支出があります。
妻の個人支出まで夫側へ寄せる必要はありません。夫の個人支出も同じです。
我が家なら、個人支出は各自のカード。日常の家族共通財布はデビットを残す。そのうえで、旅行や家具家電など明確な共通支出の一部だけ家族カードを検討します。
ポイント還元は大事ですが、家計管理が分かりにくくなったり、個人支出の主導権・ポイント・明細まで片方へ寄って納得感が下がったりするなら、数%の還元では割に合いません。
共働き家庭で長く続くのは、「一番ポイントが貯まる仕組み」より「夫婦ともに説明できて、納得できる仕組み」だと思います。
0.5%多く取るために家庭内会議が30分増えるなら、そのポイントはたぶん時給換算しない方が平和です。
※本記事は筆者家庭の家計管理・決済方法の実例です。カードの年会費、ポイント進呈率、申込条件、年間利用額の判定対象等は変更される可能性があります。楽天ブラックカード等の条件は公開前・申込前に必ず公式情報をご確認ください。投資信託には価格変動等のリスクがあり、本記事は特定の金融商品や投資方法を推奨するものではありません。